முதலீடு லேபிளுடன் இடுகைகளைக் காண்பிக்கிறது. அனைத்து இடுகைகளையும் காண்பி

சனி, 5 ஜூலை, 2025

ஜூலை 5 - வெற்றிகரமான முதலீட்டாளர் ராகேஷ் ஜுன்ஜுன்வாலா பிறந்ததினம்

நீண்டகால அளவில் மிகுந்த லாபகரமான முதலீடு என்பது நிறுவனங்களின் பங்குகளில் முதலீடு செய்வதுதான். எதிர்காலத்தில் எந்த துறைகள் ஏற்றமடையும் என்பதை இனம் கண்டுகொண்டு அந்தத் துறைகளில் உள்ள நிறுவங்களில் சிறந்த நிறுவனத்தின் பங்குகளில் முதலீடு செய்து போதுமான அளவு காத்திருந்தால் அதுபோன்ற லாபமான முதலீடு எதுவும் இல்லை. ஆனால் பாரத நாட்டில்  பங்குசந்தைகளில் முதலீடு செய்பவர்களின் எண்ணிக்கை மிகவும் குறைவுதான். அதிகமான லாபம் தரும் முதலீடு என்பது அதற்க்கு குறைவில்லாத இழப்பையும் தரும் வாய்ப்புள்ளதால் பொதுவாகவே பாதுகாப்பை விரும்பும்  பாரத மக்கள் பங்குசந்தையில் அதிகமாக முதலீடு செய்வது இல்லை.

ஆனால் இதற்கு மாறாக மிக இளம் வயதில் பங்குசந்தையில் நுழைந்து மிகக் குறைந்த முதலீட்டை பலமடங்கு பெருக்கி, வெற்றிகரமான முதலீட்டாளராக இருப்பவர் திரு ராஜேஷ் ஜுன்ஜுன்வலா. மும்பையில் பணியாற்றிவந்த, மத்தியதர குடும்பத்தைச் சார்ந்த வருமானவரித்துறை அதிகாரி ராதேஷ்யாம் ஜுன்ஜுன்வாலாவின் மகனாக ராகேஷ் 1960ஆம் ஆண்டு பிறந்தார். ராஜஸ்தான் மாநிலத்தைச் சார்ந்த ஷெகாவத் பகுதி இவரின் பூர்வீகம். கல்வித்தகுதியில் ராகேஷ் ஒரு பட்டய கணக்காளர்.
கடந்த முப்பத்தி ஐந்தாண்டு காலமாக பங்குசந்தையில் முதலீடு செய்து வரும் ராகேஷ் சந்தையின் ஏற்ற இறக்கத்தை மிக அருகில் இருந்து பார்த்தவர். பொருளாதார தாராளமயமாக்கம், ஹர்ஷத் மேத்தா சகாப்தம், கணினிமயக்காத்தால் உருவான புது தொழில்கள், பல்வேறு பங்குச்சந்தை முறைகேடுகள் என்று சுழன்றடிக்கும் சூறாவளிக்கு நடுவே இவரது பயணம் நடைபெற்றது. 1985ஆம் ஆண்டு இவர் பங்குசந்தையில் முதலீட்டை தொடங்கும்போது மும்பை பங்குச்சந்தை குறியீட்டு எண் 150ஆக இருந்தது. இன்று அது ஏறத்தாழ 40,000 என்று உள்ளது.

படிப்பை முடித்த கையேடு பங்குசந்தையில் முதலீடு செய்ய ராகேஷ் திட்டமிட்டார். ராகேஷின் தந்தை பங்குசந்தையில் முதலீடு செய்ய இவருக்கு எந்தப் பணத்தையும் அளிக்கவில்லை. ஆனால் கூட்டுக்குடும்பம் என்பதால் உணவுக்கும், உறைவிடத்திற்கும் அவர் பொறுப்பேற்றுக் கொண்டார். முதலீடு செய்யும் பணத்தை ராகேஷே சம்பாதித்துக் கொள்ள வேண்டும் என்றும், ஒரு வேளை பங்குச்சந்தை முதலீடு அவருக்கு லாபகரமாக இல்லை என்றால் படிப்பை கொண்டு ஏதாவது வேலைக்கு சென்று விடலாம் என்று அவர் தந்தை அறிவுரை கூறினார்.

மிகச் சிறிய அளவில் டாடா டீ, சேஷ கோவா முதலான நிறுவனங்களில் இவர் செய்த முதலீடு நல்ல லாபத்தை அளித்தது. அந்த லாபத்தையும் ராகேஷ் பங்குசந்தையில் முதலீடு செய்தார். இவரது முதலீட்டிலேயே மிகவும் லாபகரமான முதலீடு என்பது டைட்டான் நிறுவனப் பங்கில் செய்த முதலீடுதான். 2002 - 2003 காலகட்டத்தில் அந்த நிறுவனப் பங்குகள் ரூபாய் மூன்று என்ற அளவில் இருந்தது. அது இன்று ஆயிரம் ரூபாய்க்கும் அதிகமான விலையில் விற்பனை ஆகிக்கொண்டு இருக்கிறது. ஏறத்தாழ ஐந்து கோடிக்கும் அதிகமான டைட்டான் நிறுவன பங்குகளை ராகேஷ் இன்று வைத்துள்ளார்.

ராகேஷும் அவர் மனைவி ரேகாவும் இணைந்து நடத்தும் Rare Enterprises நிறுவனத்தின் மூலமாக ராகேஷ் தனது முதலீடுகளை மேற்கொள்கிறார். செல்வத்தை சேர்ப்பது என்பது ஓன்று, அதனை தேவைப்படும் தகுதியான நபர்களுக்கு / சமுதாயத்திற்கு அளிப்பது என்பது மற்றொன்று. ராகேஷ் தனது செல்வத்தை பல்வேறு சமுதாயப் பணிகளுக்கும் அளித்து வருகிறார். கிராமப்புறத்தில் வசிக்கும் மாணவர்களுக்கான கல்வி, மற்றும் தகுதியான விளையாட்டு வீரர்களை உருவாக்குதல் போன்ற பணிகளுக்கு ராகேஷ் முன்னுரிமை அளித்து, அதற்கான தொண்டு நிறுவங்களுக்கு பண உதவி செய்து வருகிறார்.

செய்க பொருளை என்று வள்ளுவர் கட்டளை இட்டதுபோல பணத்தை சம்பாதிப்பதில், செல்வத்துப் பயனே ஈதல் என்ற வாக்குப்படி வாழ்ந்து வரும் ராகேஷின் வாழ்க்கை பல்வேறு பாரத இளைஞர்கள் பின்பற்ற தகுந்ததாகும். 

புதன், 2 அக்டோபர், 2024

பரஸ்பர நிதித் திட்டங்கள் கால அளவினாலும், முதலீட்டுக் குறிக்கோள்களாலும் வேறுபடும்.இவைகளை மூன்று பெரும் பிரிவுகளாக நாம் பகுத்துக் கொள்ளலாம்.

1, எப்போதெல்லாம் முதலீட்டாளர்கள் முதலீடு செய்யலாம் என்பதைப் பொறுத்து

2, முதலீட்டாளர்களின் முதலீட்டை நிறுவனம் எப்படி முதலீடு செய்கிறது என்பதைப் பொறுத்து.

3, நிறுவனத்தின் உரிமையாளர் யார் என்பதைப் பொறுத்து.


இதில் Open Ended Scheme என்பதில் முதலீட்டாளர் எப்போது வேண்டுமானாலும் முதலீடு செய்யலாம், எப்போது வேண்டுமானாலும் முதலீட்டைத் திரும்பப் பெறலாம். 


புதன், 23 செப்டம்பர், 2015

அறிஞரின் சொல்

எனது இனிய நண்பரும், பட்டயக்  கணக்காளருமான    திருசெந்துறை ராமமூர்த்தி சங்கர் தனது முகநூலில் எழுதிய பதிவு.

முதலீடு

அறிவுரை சொல்பவர்கள் தாங்கள் அதைப் பின்பற்றுகிறோம் என்று உறுதிமொழி கொடுக்கவேண்டும் என்பது முக்கியம். நான் எனது முதலீடுகளை அரசுடைமை வங்கிகளில் மட்டும் வைத்திருக்கிறேன். தனியார் வங்கிகளில் சில இணைய வசதிகளுக்காகவும் , கல்லூரி, பள்ளி ஃபீஸ் தேவைகளுக்கும். இன்னும் போஸ்ட் ஆஃபீஸ் , ஓய்வூதிய சேமிப்பு தொடங்க மட்டுமே ஆசை. பங்குச்சந்தையில் முதலீடுகள் இல்லை. அதிகபட்சம் , முதலீட்டின் மேல் 10% .....அதற்குமேல் எந்த முதலீடும் கிடையாது.

1. 10 அதிகபட்சம் 12 சதவிகித வட்டிக்கு மேல் எந்த ஒரு வியாபாரமும் கொடுக்கமுடியாது. பத்தாண்டு சராசரியில் அதற்குமேல் வர வாய்ப்பே இல்லை. எனவே 18 , 21 என்று தர எந்தத் தொழிலும் கிடையாது. அப்படி ஆசை காட்டும் மனிதர்கள் நிச்சயம் சட்டபூர்வமான தொழில்களையோ அல்லது முழுதும் சட்டத்திற்கு உட்பட்டு நடக்கும் தொழில்களையோ செய்ய முடியாது. இன்றைய வளர்ச்சி என்பது எதிர்காலத்திடமிருந்து வாங்கப்பட்ட கடன் என்பது பொருளாதாரத்தின் ஒரு விதி.

2. பேராசையோ , பெண்ணாசையோ ஒரு க்ஷண நேர சபலம். தாண்டுங்கள். பணத்திற்கு யாராவது ஆசை காட்டினால் ஒரு நிமிடம் அனுபவ், திருமகள், ஆர்.பி.எஃப் போன்ற நிறுவனங்களை நினைத்துக் கொள்ளூங்கள். இந்த அசல் தொகை போனால் உங்கள் உழைப்பும், குடும்ப எதிர்காலமும் கேள்விக்குறி என்ற விஷயத்தை யோசியுங்கள். இயல்பாகவே அந்த ஆசை காட்டும் நபர்கள் இனிக்க இனிக்கப் பேச்சுத் திறன் உடையவர்களாக இருப்பார்கள். ஓடுமீனாவதும், உறுமீனாவதும் உங்கள் கையில் . 13 வருடங்களுக்கு முன் ஓரு மல்ட்டி லெவல் மார்க்கெட்டிங் கம்பெனியில் மனைவி, நண்பர்கள் பணம் போடச்சொன்னபோது நான் சொன்னது " இது என் முதலீடு இல்லை. செலவு. நான் இதை என் பணமாக மற்ந்துவிட்டேன். உங்கள் முதலீடாக வாழ்த்துகள்!" அது என் மனைவிக்கு அறிவு முதலீடானது. அதுவே எங்களுக்கு ஒரே அனுபவ்!

3. முதலீடு செய்யுமுன் மனைவி, பெற்றவர்கள் , வளர்ந்த குழந்தைகள் போன்றவர்களிடம் விவாதியுங்கள். தவறுகள் பெருமளவு குறையும். பரஸ்பர நம்பிக்கைகள் வளரும். அவர்களுக்காகச் செய்யும் முதலீடுகளில் அவர்களின் நியாமும் இருக்கச் செய்யவேண்டியது கடமை. விவாதிக்கும் போது உங்களுக்குத் தெரியாத பல நிறைகுறைகள் தெளிவாகும்.

4. பங்குச்சந்தையிலும் அதிக நல்ல தரமான ஆலோசனையாளர்களையே அணுகுங்கள். கட்டைவிரல் விதியாக 65:35 என்று பாதுகாப்பை வாரந்தோறும் உறுதி செய்யச் சொல்லுங்கள். அதிலும் 15 % உச்சவரம்பாக வைத்துக் கொள்ளுங்கள்.

5. வரி ஏய்ப்புக்கு திட்டம் சொல்லும் யாரையும் சேர்க்காதீர்கள். வரி ஏய்ப்பிற்கும் , வரி திட்டமிடுதலுக்கும் உள்ள வேறுபாட்டை படித்து, கேட்டுத் தெரிந்துகொள்ளுங்கள். இது உங்கள் முதலீட்டு ஆலோசனைகளைச் செம்மையாக்கும். ஓழுங்காக வரி கட்டும்போதே , சில விதிமுறைகளப் புரிந்துகொண்டு செயல்படாததால் அபராதம் கட்டிய அனுபவம் எங்களுக்கு உண்டு.

6. அடிப்படையாக இலவசம் என்று எதுவும் கிடையாது. ஒரு ஹாண்ட் பேக் , விமான டிக்கெட் இலவசமாகத் தர அவர்களுக்கு நீங்கள் பாசக்காரத் தம்பியோ அண்ணனோ இல்லை என்று உணருங்கள். அவர்களுக்கு உங்களிடமிருக்கும் பணமோ, அல்லது பேராசையோ மோப்பம் பிடிக்கும் திறன் இருக்கிறது என்று பாராட்டிவிட்டு உருப்படியான வேறு வேலைகளைப் பார்க்கச் செல்லுங்கள்.

7. இது சற்று வித்தியாசமானது. உறவினர்களின் எந்தத் தொழிலிலும் முதலீடு செய்யாதீர்கள். உறவு, பணம் இரண்டையும் இழக்க நேரும்.

8. உங்கள் குழந்தைகளிடம் சிறுசேமிப்பை, 10 வயதிலிருந்தே வளருங்கள். அவர்களுக்கு வங்கிகளின் செயல்பாட்டை புரியவைப்பது மிகவும் பயனுள்ளது. என் மகனுக்குத் தெரிய வைத்தேன். மகளுக்கு இனிதான்...இங்கு அதற்கான வசதிகள் இல்லை.

நாங்கள் விளையாட்டாய்ச் சொல்வதுண்டு. புத்தரே பணத்தை ஒரு ஃபைனான்ஸ் கம்பெனியில் போட்டிருந்தார். பணம் போனதும் " கயா" ( போச்சு) என்ற ஞானம் வந்தது புத்தகயாவில் ஆசையே அழிவிற்கு வித்து என்று உலகிற்குச் சொன்னார். (அந்த மாமுனிக்கு நமஸ்காரம்)

பணத்தை இழந்தபின் " நான் தான் சொன்னேனே ! " என்று வருபவர்கள் அவர்கள் அதைவிடப் பெருந்தொகையை இழந்தவர்களாக இருப்பார்கள். தங்களை ஆறுதல் படுத்திக்கொள்ள இதுபோல் சொல்வதுண்டு. அவர்களை மன்னித்து விடுங்கள்.


https://www.facebook.com/T.R.Sankar/posts/10153117932356451


திரு சங்கர் அவர்களுக்கு நன்றி 

திங்கள், 31 ஆகஸ்ட், 2015

பரஸ்பர நிதி - சாதகங்கள்

இன்றைய நிலையில் தென்னைமரத்தில் தேள் கொட்டினால், பனைமரத்தில் நெறி கட்டுவது போல, உலகின் எதோ ஒரு முலையில் எதோ ஒரு நாட்டில் நடக்கும் ஒரு நிகழ்ச்சி உலகின் பல இடங்களில் எதிரொலிக்கிறது. இவைகளை எல்லாம் அறிந்து, அதனால் ஏற்படும் பொருளாதார விளைவுகளை யூகிக்கும் மதி நுட்பம் எல்லோருக்கும் இருக்கும் என்று எதிர்பார்க்க முடியாது. பரஸ்பரநிதி நிறுவனங்களில் வேலை பார்க்கும் பொருளாதார வல்லுனர்கள் நம்மைக் காட்டிலும் இந்தத் துறையில் தேர்ச்சி அடைந்தவர்களாக இருப்பார்கள். எனவே பரஸ்பரநிதி மூலமாக முதலீடு செய்வதன் முக்கியமான பலன் என்பது துறை சார்ந்த வல்லுனர்களின் ஆலோசனை என்பதே ஆகும். இந்த ஆலோசனைக்காக நிறுவனம் வாடிகையாளர்களிடம் வசூலிக்கும் கட்டணம் என்பது மிகக் குறைவு.

அடுத்தபடியாக நேரடியாகப் பங்குச்சந்தையில் முதலீடு செய்யப் பெரிய அளவிலான பணம் தேவைப்படும். சிறந்த நிறுவனங்களின் பங்குகளின் விலை மிக அதிகமாக இருக்கும். மேலும் முதலீட்டாளர் நட்டம் அடைவதைத் தவிர்க்க வேண்டும் என்றால், பல்வேறு நிறுவனங்களின் பங்குகளில் தனது முதலீட்டைப் பரவலாக்கவேண்டும். இது பெரும் பணக்காரர்களுக்கு மட்டுமே முடிந்த செயலாக இருக்கும். பல நிறுவனங்களில் ரூபாய் ஐநூறு அல்லது ரூபாய் ஆயிரத்தில் நமது முதலீட்டைத் தொடங்கலாம். வங்கிக் கணக்கும், வருமானவரித்துறை வழங்கும் நிரந்தரக் கணக்கு எண் இவை இரண்டும் இருந்தால், முதலீட்டை ஆரம்பித்து விடலாம். 

மேலும், முதலீட்டாளர்கள் தங்கள் தேவைக்கு ஏற்றார்ப்போல உள்ள முதலீட்டைத் தேர்வு செய்யும் வசதி மற்றும் மிகக் குறைவான கால அவகாசத்தில் தங்கள் முதலீட்டைப் பணமாக மாற்றிக்கொள்ளும் வசதி ஆகியவை குறிப்பிடத்தக்கவையாகும்.

மேலும் ஒரு குறிப்பிட்ட அளவு பணத்தை மாதாமாதம் பரஸ்பரநிதியில் சேமிக்கும் போது, Rupee - Cost Average என்கிற முறையில் நீண்ட கால நோக்கில் கிடைக்கும் வளர்ச்சி அதிகமாக இருக்கும். நாம் முதலீடு செய்யும் பணத்திற்கு நமக்குக் கிடைப்பது UNITS என்று அழைக்கப்படும் அலகுகள். இந்த அலகுகளின் விலை அதிகமாக இருக்கும் போது, நமக்குக் கிடைக்கும் அலகுகளின் எண்ணிக்கை குறைவாகவும், அவைகளின் விலை குறைவாக இருக்கும் போது நமக்குக் கிடைக்கும் அலகுகளின் எண்ணிக்கை அதிகமாகவும் இருக்கும். நீண்ட கால நோக்கில் பார்க்கும்போது, ஒரே தவணையாக முதலீடு செய்வதைவிட, மாதாமாதம் ஒரு குறிப்பிட்ட தொகையை முதலீடு செய்வதுதான் சரியான வழிமுறை. 

உதாரணமாக இந்தப் படங்களப் பாருங்கள்

இரண்டு வருட கால அளவில் மாதம் ஒன்றுக்கு ரூபாய் ஆயிரம் வீதம் ஒரு பரஸ்பரநிதி நிறுவனத்தில் ஒருவர் முதலீடு செய்து வந்தார். ஒவ்வொரு மாதம் முதல் தேதி அன்று அந்த நிதியின் Net Asset Value மற்றும் அவருக்குக் கிடைக்கும் அலகுகளின் எண்ணிக்கை இதில் குறிப்பிடப்பட்டு உள்ளது.


இரண்டு வருடம் முடிவில் அவர் சேமித்த தொகை ரூபாய் இருபத்தி நான்காயிரம். அவர் வசம் இருக்கும் அலகுகளின் எண்ணிக்கை 1451.65. அந்த அலகுகளின் மொத்த மதிப்பு ரூபாய் 35,404.27. அவருக்குக் கிட்டிய வளர்ச்சி 46.44%. 

ஆனால் அவர் அதே இருபத்தி நான்காயிரத்தை 2013ஆம் ஆண்டு ஆகஸ்ட் மாதம் ஒரே தடவையாக முதலீடு செய்து இருந்தால் அவரிடம் 2133.72 அலகுகள் இருந்து இருக்கும். அவைகளின் மொத்த மதிப்பு ரூபாய் 52,041.43
ஆக இருந்து இருக்கும்.

ஆனால் இந்த இரண்டாண்டு காலகட்டத்தில் பங்குச்சந்தை பெரிய அளவில் பின்னடைவைச் சந்திக்கவில்லை. இதே நிதியில் ஒருவர் 2011 ஆகஸ்ட் மாதம் முதல் இரண்டு வருட காலத்திற்கு இதே ஆயிரம் ரூபாயை சேமித்து வந்தால் கிடைத்து இருக்கும் வளர்ச்சியை இந்தப் படங்கள் காட்டுகிறது.

இந்தக் காலகட்டத்தில் அவருக்குக் கிடைத்து இருக்கும் அலகுகளின் எண்ணிக்கை 2233.20 என்றும் அவரது அலகுகளின் மதிப்பு 26,356.24 என்றும் இருக்கும். அதாவது அவரது சேமிப்பின் வளர்ச்சி என்பது 10.1% இருக்கும்.

ஒருவேளை அவர் 2011 ஆகஸ்ட் மாதம் முதல் இன்று வரை ( 2015 ஆகஸ்ட்) வரை தனது மாதாந்திர சேமிப்பை ரூபாய் ஆயிரம்வீதம் இதே நிதியில் சேமித்து இருந்தார் என்றால் அவர் வசம் 3684 அலகுகளும், அதன் மதிப்பாக ரூபாய் 89,877/- இருந்து இருக்கும். அதாவது அவர் சேமிப்பின் வளர்ச்சி என்பது 33.89% ஆக இருக்கும்.

முன்னமே  சொன்னதுதான், சிறிய அளவிலான சேமிப்பு, அதுவும் நீண்ட கால நோக்கில், நடுவில் முறிக்காமல் சேமிப்பை வளரவிட்டால் கிடைக்கும் வளர்ச்சி என்பது மிக அதிகமாக இருக்கும்.

எல்லா நிதித் திட்டங்களும் இந்த அளவு வளர்ச்சியைத் தருமா என்றால் தராது என்பதுதான் பதில். உதாரணமாக இதே காலகட்டத்தில் மற்றொரு நிதித் திட்டம் எந்த அளவு வளர்ச்சி அடைந்து இருக்கிறது என்று பார்ப்போம்.


அதே ஆயிரம் ரூபாய் மாத முதலீடு, அதே கால அளவு, ஆனால் அவர் செலுத்திய நாற்பத்தி எட்டாயிரம் என்பது ஐம்பத்தி ஐந்தாயிரத்து நூற்றி ஐம்பது நான்காக மட்டுமே உயர்ந்து உள்ளது. அதாவது பணவீக்கவிகிதத்தைக் கணக்கில் கொண்டு பார்த்தால் இது ஒரு நல்ல சரியான லாபகரமான முதலீடு இல்லை. 

எல்லா முதலீடும் ஒரே போன்ற வளர்ச்சியைக் காண்பதில்லை என்பதை நிருபிக்கவும், எல்லா முதலீட்டிலும் ஏற்றத்தாழ்வுகள் உண்டு என்பதைக் காட்டவுமே இதைப் பகிர்ந்தேன். 

எதோ ஒரு பரஸ்பரநிதித் திட்டம் என்று முடிவு செய்யாமல், சரியான நிர்வாகம் உள்ள, ஏற்கனவே சந்தையில் அறிமுகம் உள்ள அனுபவசாலிகள் இருக்கும் திட்டங்களில் முதலீடு செய்வதே சரி. 

திங்கள், 6 ஏப்ரல், 2015

பங்குச் சந்தை

நம்மிடம் உள்ள முதலீட்டுக்கான வழிகளில் மிக அதிகமான வளர்ச்சியைக் கொடுக்கக் கூடியது பங்குகளில் முதலீடு செய்வது மட்டுமே. மிகக் கவர்ச்சிகரமானதும் மிக அபாயமான சந்தை முதலீட்டைப் பற்றி இந்தப் பதிவில் பார்ப்போம்.

நமக்கு காய்கறிச் சந்தை, மீன் சந்தை இவைகளைப் பற்றித் தெரியும். சந்தை என்பது வாங்குபவர்களும் விற்ப்பவர்களும் அதோடு வேடிக்கை பார்பவர்களும் கூடும் இடம். பண்டமாற்று முறையிலோ அல்லது பணப் பரிமாற்றம் மூலமாகவோ பொருள்களும் சேவைகளும் கைமாறும் இடம்.

பங்குச் சந்தை என்பதும் அதுபோல பல்வேறு நிறுவனங்களின் பங்குகளை விற்பனை செய்யப்படும் இடமாகும். முன்பெல்லாம் நாம் காய்கனி வாங்க அவைகள் விற்பனை செய்யப் படும் இடத்திற்க்குச் சென்றாக வேண்டும். அதுபோல பங்குகள் வாங்க, விற்க பங்குச் சந்தைக்குச் செல்லவேண்டும். இன்று அறிவியல் முன்னேற்றம் காரணமாக காய்கனிகளை தொலைபேசி மூலமாகவோ இல்லை இணையதளம் மூலமாகவோ வாங்குவது போலவே பங்குகளையும் தொலைபேசி மூலமாக, இணையம் மூலமாக வாங்கவோ விற்கவோ முடியும்.

பங்குகள் - ஒரு அறிமுகம். 
ஒரு தொழிலைத் தொடங்கவும், காலப் போக்கில் அது வளர்ச்சி அடையும்போதும் அதற்க்கு முதலீடு தேவைப்படும். தொழில்முனைவர் பொதுவாக தங்கள் கைவசம் உள்ள பணத்தை அவர் தொழிலில் முதலீடு செய்வார். அதற்க்கு மேலும் பணம் தேவைப்பட்டால் பங்குதாளர்களைச் சேர்த்துக் கொண்டோ, இல்லை வங்கிகளில்/தனியாரிடம் கடன் வாங்கியோ அந்தத் தேவையைப் பூர்த்தி செய்வார். கடன் வழங்குபவர்களுக்கு தொழிலின் லாப நட்டதைப் பற்றி பெரிய அளவில் கவலை இருக்காது. அவர்களுக்கு அவர்கள் கொடுத்த பணம் வட்டியோடு திரும்பி வருமா என்ற கேள்விதான் முக்கியமாக இருக்கும். ஆனால் பங்குதாளர்களுக்கு நிறுவனத்தின் லாபத்திலும் நட்டத்திலும் பங்கு உண்டு.

பெரும் அளவில் பணம் தேவைப்படும் தொழில்களில் பொதுமக்களையும் பங்குதாளர்களாக சேர்த்துக் கொள்வது உண்டு. அப்போது அந்த முதலீட்டாளர்கள் தொழிலில் உள்ள லாப நட்டத்தையும் பகிந்து கொள்ள வேண்டும்.

உதாரணமாக ஒரு தொழிலைத் தொடங்க எனக்கு ஐந்து கோடி ரூபாய் தேவைப்படுகிறது. என்வசம் இரண்டு கோடி ரூபாய்தான் இருக்கிறது என்றால், மீதி மூன்று கூடி ரூபாய்க்கு நான் பங்குகளை விற்கலாம். என்மீது நம்பிக்கை உள்ளவர்கள் (அப்படி யாரேனும் இருந்தால்) அந்தப் பங்குகளை வாங்கிக் கொண்டு நான் தொடங்கும் தொழிலில் பங்கெடுத்துக் கொள்வார்கள். பொதுவாக பங்குகளின் முகமதிப்பு பத்து ரூபாயாக இருக்கும். அப்போது இந்தத் தொழிலுக்காக நான் அம்பது லட்சம் பங்குகளை வெளியிட்டு, அதில் இருபது லட்சம் பங்குகளை வைத்துக் கொண்டு, முப்பது லட்சம் பங்குகளை வெளியீடு செய்வேன். நிறுவனத்தின் லாப நட்டதை ஒட்டி, இந்தப் பங்குகளின் விலை மாற்றம் அடையும். இப்படி வெளியிடப் படும் பங்குகள் தான் பங்குச் சந்தையில் விற்பனையாகிறது.

ஒருவேளை நான் ஏற்க்கனவே லாபகரமாக நடத்திக்கொண்டு இருக்கும் தொழிலை விரிவாக்கம் செய்ய எனக்குப் பணம் வேண்டி இருந்து அதற்காக நான் பங்குகளை வெளியிட்டால், முகமதிப்பான பத்து ரூபாய்க்கு மேல் ஒரு தொகையை (Premium) அதிகமாக வைத்து வெளியிடலாம். புதிதாக ஆரம்பிக்கும் தொழில் லாபமடைய கொஞ்ச நாட்கள் பிடிக்கும். ஆனால் நடந்து கொண்டு இருக்கும் தொழில் உடனடியாக லாபம் தருவதால் இந்த அதிகப் பணம் கொடுக்கப்படுகிறது.

தொழில்முனைவோரின் பின்னணி, அவரது அனுபவம், ஏற்க்கனவே அவர் நடத்தி வரும் தொழில்கள், அவர் தொடங்க / விரிவாக்கம் செய்ய உள்ள தொழில், அதற்க்கான சந்தை இவைகளைப் பொருத்து முதலீட்டாளர்கள் அந்தப் பங்கை வாங்க முன்வருவார்கள்.

மும்பை பங்குச் சந்தை 
இந்தியாவில் மும்பையிலும் அதுபோன்ற பெருநகரங்களிலும் பங்குச் சந்தைகள் இயங்கி வருகின்றன. அவைகளில் மிகவும் பழமையானதும், அளவில் பெரியதும் மும்பை பங்குச் சந்தைதான். மும்பை பங்குச் சந்தை ஆசியாவின் மிகப் பழமையான ஒரு நிறுவனம். இது 1875ஆம் ஆண்டு முதல் செயல்பட்டு வருகிறது. இதில் ஐயாயிரத்திற்கும் அதிகமான நிறுவங்களின் பங்குகள் பரிமாற்றம் ஆகின்றன.

மும்பை பங்குச் சந்தை இணையத்தளம் 

பங்குச்சந்தை குறியீடு ( Sensex ) 
இந்த நிறுவனங்களில் இருந்து வெவ்வேறு துறையில் இருந்து, அளவில் பெரிய முப்பது நிறுவனங்கள் தேர்வு செய்யப்பட்டு பங்குச் சந்தை குறியீடு எண் நிர்ணயம் செய்யப் படுகிறது. மும்பை பங்குச் சந்தையில் 1979 ஆம் ஆண்டு ஏப்ரல் மாதம் முதல் தேதி அன்று இந்த குறியீடு எண் 100 என்று எடுத்துக் கொண்டு, நாள்தோறும் இந்த முப்பது பங்குகளின் விற்பனை விலையை வைத்து இது நிர்ணயம் செய்யப்படுகிறது. இந்த முப்பது நிறுவனங்கள் என்பது நிலையான ஓன்று இல்லை. இவை அவ்வப்போது மாற்றி அமைக்கப்படுவது. 2015ஆம் ஆண்டு மார்ச் மாதம் 31ஆம் தேதி இந்த எண் 27,957.49 என்று குறிக்கப்பட்டு உள்ளது.

அதாவது  36 வருடங்களில் சந்தையின் மதிப்பு 280 மடங்கு அதிகரித்து உள்ளது. ஏறத்தாழ வருடாவருடம் சந்தையின் மதிப்பு இரட்டிப்பாகிறது என்று கொள்ளலாம்.

எல்லாப் பங்குகளும் இதே அளவில் கூடி இருக்கிறது என்பது இல்லை, சில பங்குகள் இந்த அளவைத் தாண்டியும் கூடி இருக்கலாம். சில பங்குகள் விலை குறைந்தும் இருக்கலாம். குறியீட்டு எண் என்பது ஒரு கைகாட்டி மரம் போலத்தான் என்பதை நினைவில் வையுங்கள்.

கடந்துவந்த பாதை 


சந்தை முதல் பத்து வருடத்தில் பத்து மடங்கு உயர்ந்து உள்ளது. ஆனால் நாலாயிரத்தில் இருந்து ஐந்தாயிரம் வளர்ச்சி அடைய ஏறத்தாழ எழு வருடங்களும், அதில் இருந்து ஏழாயிரம் எண்ணிக்கையைத் தொட ஆறு வருடங்களும் ஆகி இருக்கிறது. குறியீட்டு எண் இருபதாயிரத்தில் இருந்து இருபத்தி இரண்டாயிரம் வர எழு வருடங்கள் ஆகி உள்ளது. ஆனால் 2014ஆம் ஆண்டு மார்ச் மாதத்தில் இருந்து 2015ஆம் ஆண்டு மார்ச் மாதத்திற்கு உள்ளாக ஒரே வருடத்தில் இருபத்தி இரண்டாயிரத்தில் இருந்து முப்பதாயிரம் அளவிற்கு வளர்ச்சி அடைந்து இருக்கிறது. போதுமான கால அவகாசம் கொடுத்து இருந்தால் பங்குச் சந்தையில் கிடைக்கும் வளர்ச்சி வேறு எந்த முதலீட்டிலும் கிடைக்கும் வாய்ப்பு இல்லை.

தொடக்கம் முதல் இந்த வருடம் வரை சந்தையின் போக்கு.


1979 முதல் 1989 வரையான முதல் பத்து வருட வளர்ச்சி.

1989 முதல் 1999 வரையான இரண்டாவது பத்து வருட வளர்ச்சி


1999 முதல் 2009 வரை

2009 முதல் 2015 வரை

குறைந்த பட்சம் எழு வருடங்களுக்குக் குறையாமல் கால அவகாசம் தருவது உங்கள் பணத்தைப் பெருக்கும் வழியாக இருக்கும்.

காளையும் கரடியும் 
பங்குகளின் மதிப்பு என்பது எல்லா நேரத்திலும் நிறுவனங்களின் அடிப்படையை வைத்து இருப்பது இல்லை. எதிர்பார்ப்புகளை, கணிப்புகளை வைத்தே முதலீட்டாளர்கள் பங்குகளின் விலைகளை நிர்ணயம் செய்கிறார்கள். உதாரணமாக தற்போதைய அரசாங்கத்தின் மீது உள்ள நம்பிக்கை பங்குகளின் விலையை ஏற்றிவைத்து உள்ளது. ஒரு வேளை சந்தையின் எதிர்பார்ப்புக்களுக்கு ஏற்ப தற்போதைய அரசு செயல்படவில்லை என்றால் இந்த விலைகள் கீழே போகவும் கூடும். சந்தை ஏறுமுகமாக இருந்தால் அது காளையின் பிடியில் உள்ளது என்றும், இறங்குமுகமாக இருந்தால் அது கரடியின் பிடியில் உள்ளது என்றும் கூறுவார்கள். காளை அதன் கொம்புகளால் முட்டித் தூக்குவதாலும், கரடி தன் கைகளால் பிடித்து அழுத்துவதாலும் இந்தப் பெயர்கள் குறிக்கப்படுகின்றன.


1979ஆம் வருடம் உங்களிடம் ஒரு லட்ச ரூபாய் இருந்து, நீங்கள் அதனை எங்கேயும் முதலீடு செய்யாமல் உங்கள் கையிலேயே வைத்து இருந்தீர்கள் என்றால், உங்களிடம் அதே ஒரு லட்ச ரூபாய் இருக்கும், ஆனால் பணவீக்க விகிதத்தால் அந்தப் பணத்தின் வாங்கும் சக்தி ரூபாய் ஆறாயிரமாக இருக்கும். அதே பணத்தை நீங்கள் வங்கியில் நிரந்தர வைப்பு நிதியில் (Fixed Deposit) முதலீடு செய்து இருந்தால் அந்தப் பணம் பதினேழு லட்சமாக வளர்ந்து இருக்கும், ஆனால் பணவீக்கவிகிதத்தால் அதன் வாங்கும் மதிப்பு ஒரு லட்சத்து ஏழாயிரம் ரூபாயாகத்தான் இருக்கும்.

இதே பணத்தை நீங்கள் தங்கத்தில் முதலீடு செய்து இருந்தால் அதன் மதிப்பு இன்று முப்பத்தி ஆறு லட்சமாக இருக்கும், ஆனால் பணவீக்க விகிதத்தைக் கணக்கில் எடுத்தால், அதன் மதிப்பு 2.3 லட்ச ரூபாயாக இருக்கும்.

இதே ஒரு லட்ச ரூபாயை அன்று நீங்கள் சந்தை குறியீடு எண்களைக் குறிக்கும் பங்குகளில் முதலீடு செய்து இருந்தால், அதன் மதிப்பு இன்று 2.32 கோடி ரூபாயாக இருக்கும், ஆனால் பணவீக்க விகிதத்தால் அதன் மதிப்பு பதினான்கு லட்ச ரூபாயாக இருக்கும். இதில் சந்தை குறியீட்டு எண்களாக இருக்கும் நிறுவனங்கள் நிலையாக இருப்பதில்லை என்பதை நினைவில் வைக்கவும்.

( அதாவது 1979ஆம் வருடத்தில் 14 லட்ச ரூபாய்க்கு எதை வாங்க முடியுமோ அதைதான் 2015ஆம் வருடத்தில் உங்கள்வசம் இருக்கும் 2.32 கோடி ரூபாயால் வாங்க முடியும் )

 மாற்றம் ஒன்றே மாறாதது. சந்தை எப்போதும் ஏறுமுகமாகவோ இல்லை இறங்குமுகமாகவோ நிலையாக இருப்பது இல்லை. குறைந்த விலையில் வாங்கி, விலை அதிகமாகும்போது விற்றால் லாபம் கிடைக்கும். மிக எளிதாகத் தோன்றினாலும், பலர் பங்குச்சந்தையில் பணத்தை இழக்கவே செய்கின்றனர். இதற்க்கு இரண்டு காரணங்கள், ஓன்று அடிப்படை தெரியாமல் பங்கு வர்த்தகத்தில் இறங்குவது, இரண்டாவது இன்னும் இன்னும் மேலே விலை உயரும் என்ற பேராசை.

 இந்த இரண்டு காரணங்களால் பணத்தை இழந்தவர்கள், சூடு பட்ட பூனை பாலைப் பார்த்து பயந்து ஓடுவது போல பங்குச் சந்தையை சூதாட்டம் என்று மற்றவர்களைப் பயமுறுத்துகின்றனர்.

அப்படி என்றால் பங்குச் சந்தை முதலீடு புதையலா இல்லை புதைகுழியா ? வாருங்கள் புரிந்து கொள்ள முயற்சிப்போம்.

தொடர்புடைய பதிவுகள் 
1. முதலீட்டுக்கான சில வாய்ப்புகள் 
2. எச்சரிக்கை - சிறிது நிதானம் தேவை
3. பணவீக்கம் ஒரு எளிய அறிமுகம்   

சனி, 4 ஏப்ரல், 2015

விதி எண் 72


முதலீட்டுக்கான வாய்ப்புகளைக் கொஞ்சம் தள்ளிவைத்து விட்டு வேறு சில விசயங்களைப் பற்றிப் பார்ப்போம். நம் அனைவருக்கும் பணம் இரட்டிப்பாகவேண்டும் என்ற ஆசை கட்டாயமாக இருக்கும். அதற்க்கு நமக்கு பணம் வளர்ச்சி அடையும் வேகத்தைப் பற்றித் தெரிந்து இருக்க வேண்டும்.

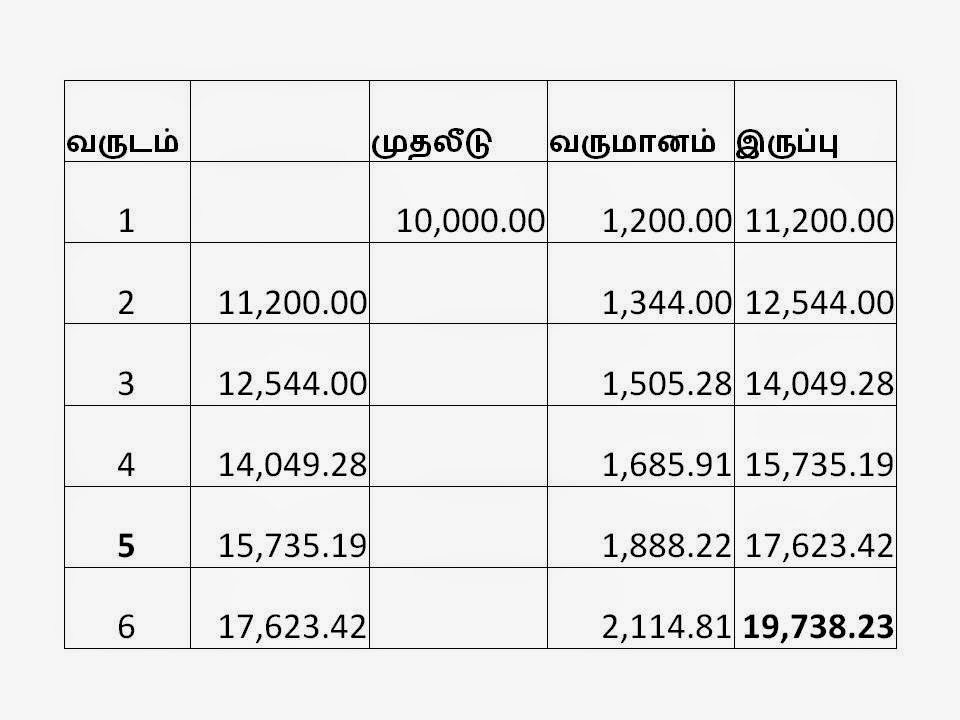
பள்ளி நாட்களில் நாம் சாதாரன வட்டி மற்றும் கூட்டு வட்டி பற்றி படித்து இருப்போம். கூட்டு வட்டி என்பது வட்டிக்கு மேல்கிடைக்கும் வட்டி ஆகும். கூட்டுவட்டி முறையில் பணம் வளரும் வேகம் மிக அதிகமாக இருக்கும். உதாரணமாக பத்தாயிரம் ரூபாய் 12% வட்டி விகிதத்தில் வளர்ச்சி அடைந்தால் ஆறு வருடத்தில் ( 1,200 * 6) சாதாரண வட்டி முறையில் நமக்கு Rs 7,200/- கிடைக்கும். அதுவே கூட்டுவட்டி என்றால் Rs 9,738/-  கிடைக்கும்.


அதாவது கூட்டுவட்டி முறையில் ஆண்டு ஒன்றிற்கு 12% வளர்ச்சி அடைந்தது என்றல் உங்கள் பணம் ஆறு வருடங்களில் இரட்டிப்பாகும். ஒரு முறை முதலீடு செய்துவிட்டு, அந்தப் பணத்தை எடுக்காமல், வட்டியையும் மறுமுதலீடு செய்து அதில் கிடைக்கும் வளர்ச்சி செய்தால் கிடைக்கும் வளர்ச்சி பற்றி இங்கே பார்த்தோம்.

ஆனால் ஆறு வருடங்கள் ஆண்டு ஒன்றிக்கு பத்தாயிரம் ரூபாய் தொடர்ச்சியாக முதலீடு செய்து அந்தப் பணம் 12% வளர்ச்சி அடைந்தால், ஆறு வருட முடிவில் என்ன கிடைக்கும் என்றால்


அதாவது நீங்கள் முதலீடு செய்த பணம் அறுபதாயிரம் ரூபாய்கள், ஆனால் ஆறு வருட முடிவில் உங்களுக்கு அது தொண்ணூறாயிரம் ரூபாயாகப் பெருகி இருக்கும்.

அது என்ன விதி எண் 72 ?
அது உங்கள் பணம் வளரும் வேகத்தைக் குறிக்கும் எண். உதாரணமாக உங்கள் முதலீடு வருடம் ஒன்றிக்கு 8% வளர்ச்சி காணுகிறது என்றால், அது இரட்டிப்பாகும் காலம்

                         விதி எண்             72
                          -------------   =        -------   =     9 வருடங்கள்.
                         வளர்ச்சி                8

அது போல உங்கள் பணம் நான்கு வருடத்தில் இரட்டிப்பாக வேண்டும் என்று நீங்கள் நினைத்தால், அதற்குத் தேவையான வளர்ச்சி

                   விதி எண்             72
                   ----------------  =       ----   = 18 சதவிகிதம்
                   வருடம்                 4


உதாரணமாக உங்களால் மாதம் 2,500/- ரூபாய் சேமிக்க முடியும் என்று எடுத்துக் கொள்ளவோம். அதை முழுவதும் பாதுகாக்கப் பட்ட தேசியமயமாகிய வங்கியில் 7% வளர்ச்சியில் சேமிக்கிறோம் என்று வைத்துக் கொள்வோம். அந்த சேமிப்பை நீங்கள் வேலை செய்யும் காலம் முழுவதும் தொடர்ந்தால், அதாவது முப்பது வருடம் முறையாகச் சேமித்தால் உங்கள் சேமிப்பு என்பது ரூபாய் ஒன்பது லட்சமாக இருக்கும். சரிதானே. அப்போது முப்பது வருட முடிவில் உங்களிடம் எவ்வளவு பணம் இருக்கும் என்று நினைகிறீர்கள் ?

உங்களிடம் முப்பது லட்ச ரூபாய்க்கும் அதிகமாக இருக்கும். நம்ம முடியவில்லை அல்லவா ? இதைப் பாருங்கள்


நாட்கள் செல்லச் செல்ல உங்கள் பணம் பெருகும் வேகம் அதிகரிப்பதைப் பாருங்கள். ரோமாபுரி நகரம் ஒரே நாளில் கட்டப்படவில்லை நண்பர்களே. எல்லா மிகப் பெரும் சாதனைகளுக்கும் தேவை கடின உழைப்பு, அளவற்ற பொறுமை. போதுமான கால அளவும், சரியான முதலீட்டைக் கண்டுகொள்ளும் திறனும் இருந்தால் நீங்களும் கோடிஸ்வரன் ஆகலாம். பணம் சம்பாதிப்பது என்பது ஓன்று, அதனைப் பாதுகாத்துப் பெருக்குவது என்பது வேறொன்று என்பதை மறக்கவேண்டாம்.

இதே முப்பதாயிரம் ரூபாய் வருடம்தோறும் 12 சதவீத வளர்ச்சி அடைந்தது என்றால் முப்பது வருட முடிவில் உங்கள்வசம் எண்பதுலட்ச ரூபாய்கள் இருக்கும்.


இப்போது மாதம் ஒன்றிற்கு ஐந்தாயிரம் ரூபாய் மற்றும் எட்டாயிரம் ரூபாய் வெவ்வேறு அளவில் வளர்ச்சி அடைந்தால் முப்பது வருட முடிவில் உங்கள் வசம் எவ்வளவு இருக்கும் என்று பார்ப்போம்.


ஆக, சில கோடி ரூபாய்களை கைவசமாக்குவது என்பது இயலாத விஷயம் இல்லை. முடிந்த அளவு சேமிப்பு, அதுவும் தொடர்ச்சியான சேமிப்பு, நீண்ட கால அளவு காத்திருக்கும் பொறுமை இருந்தால் உங்கள் கனவுகளை நீங்கள் நிறைவேற்றிக் கொள்ளலாம்.

எப்போது சேமிக்கத் தொடங்கப் போகிறீர்கள் ?
இன்றே இப்போதே என்பதுதான் பதிலா ?

தொடர்புடைய பதிவுகள் 
1. முதலீட்டுக்கான சில வாய்புகள்
2. எச்சரிக்கை - சிறிது நிதானம் தேவை
3. பணவீக்கம் - ஒரு எளிய அறிமுகம்   

வியாழன், 2 ஏப்ரல், 2015

முதலீட்டுக்கான சில வாய்புகள்

சரியான அளவில் ஆயுள் காப்பீடும், மருத்துவக் காப்பீடும் செய்து கொண்டு, அவசரக்கால தேவைகளுக்கு குறைந்தபட்சம் ஆறு மாதத்திற்கான தொகையையும் பாதுகாப்பாக சேமித்துவைத்து விட்டீர்கள். அதனைத்தாண்டியும் மாதாமாதம் ஒரு குறிப்பிட்ட தொகையை உங்களால் சேமிக்க முடியும், அதனை சரியாக முதலீடு செய்ய நினைகிறீர் என்றால் வாருங்கள் உங்களுக்காகத்தான் இந்தத் தொடர்.

இது நீங்கள் சம்பாதித்த பணம், அதற்காக நீங்கள் கடுமையாக உழைத்து இருப்பீர்கள். ஆகவே மற்ற எவரைக்காட்டிலும் அந்தப் பணத்தை பாதுகாப்பதில் உங்களுக்குத்தான் கவனம் அதிகமாக இருக்கவேண்டும் என்பதை நினைவில் வையுங்கள். மிக முக்கியமாக இந்தப் பதிவு முதலீட்டுக்கான ஒரு ஆரம்பநிலை தகவல்கள்தானே தவிர உங்கள் எல்லாக் கேள்விகளுக்கும் இங்கே பதில் இருக்கும் வாய்ப்பு இருக்கமுடியாது. உங்கள் தேடல்கள்தான் உங்களுக்கான பாதையை உருவாக்கிகொடுக்கும்.

சேமிப்பு, முதலீடு இவைகளுக்கான வேறுபாடுகளை நாம் ஏற்க்கனவே பார்த்தோம் அல்லவா. உங்கள் சேமிப்பை பணமாகவோ இல்லை தங்க நாணயங்களாகவோ மாற்றி உங்கள் வீட்டில் வைத்துக் கொண்டு இருப்பது சேமிப்பு. திருட்டுப் போவதைத்தவிர இந்த சேமிப்பு உங்களை விட்டுப் போகும் அபாயம் வேறு எதுவும் இல்லை. ஆனால் உங்கள் வீட்டில் நீங்கள் வைத்து இருக்கும் பணம் பொதுவாக வளர்ச்சி அடையாது. அதனால் நாம் இங்கே இதுபோன்ற சேமிப்புகளைப் பற்றி இல்லாது, வளர்ச்சி அடையும் முதலீடு பற்றிதான் பேசப் போகிறோம். ஆனால் வளர்ச்சி விகிதம் கூடும்போது பணத்தை இழக்கும் வாய்ப்பும் சேர்ந்தே இருக்கிறது என்பதனை நினைவில் கொள்ளுங்கள்.

நமக்கு இருக்கும் முதலீட்டுக்கான சில வாய்புகள் என்ன என்று பார்த்தோம் என்றால்


1. வங்கி நிரந்தர வைப்புக் கணக்கு ( Fixed Deposit in Banks )
2. நிதி நிறுவங்களின் வைப்புக் கணக்கு ( Non Banking Finance Company - Deposits )
3. சீட்டு நிறுவனங்கள் ( Chit Funds )
4. தனியார் நிறுவனங்களில் பணம் முதலீடு ( Investment in other commercial business )
5. தங்க நகைகள், தங்க நாணயங்கள் ( Gold Coins, Ornaments )
6. நிலம், வீடு, விவசாய நிலம் ( Land and Property )
7. பங்குச் சந்தை ( Share Market )
8. பரஸ்பர நிதித் திட்டங்கள் ( Mutual Funds )
9. கலைப் பொருள்கள் ( Art Collections )

இவைகளில் வங்கிகளில் நீண்டகால வைப்புக் கணக்கில் அநேகமாகப் பணம் பறிபோகும் வாய்ப்பு இல்லை, ஆனால் வட்டி விகிதம் குறைவாகவே இருக்கும். தேவைப்படும் போது மிகக் குறைந்த காலத்தில் பணத்தை எடுத்துக்கொள்ளும் வசதி உண்டு.

வங்கி சாரா நிதி நிறுவனங்களில் வங்கிகளைக் காட்டிலும் வட்டி கொஞ்சம் கூடுதலாகக் கிடைக்கும். இந்த நிறுவனங்களும் ரிசர்வ் வங்கியின் கட்டுப்பாட்டில் இருப்பதால், இழப்பை ஏற்ப்படுத்தும் வாய்ப்பு கொஞ்சம் குறைவுதான். குறுகியகாலத்தில் பணத்தைப் பெறுவது கொஞ்சம் கடினம்.

சிட்டு நிறுவனங்கள் குறுகிய கால சேமிப்பு என்ற பார்வையில் சிறந்தவை, ஆனால் அதிகம் நெறிமுறைப்படுத்தப் படாத தொழில். இழப்பின் வாய்ப்பு அதிகம்.

தெரிந்தவர்கள், உறவினர்கள், நண்பர்கள் இவர்களின் தொழிலில் முதலீடு செய்வது வருமானம் அதிகம் வரும் ஆனால் இழப்பின் வாய்ப்பு மிக அதிகம். கவனம் தேவை.

தங்க நகைகள், தங்க நாணயங்கள் - அநேகமாக மனித சமுதாயம் தொடங்கிய உடனே ஆரம்பித்த சேமிப்பு. நம் எல்லோருக்கும் மனம் கவர்ந்த சேமிப்பு. உடனடியாக விற்கவோ அல்லது அடகு வைக்கவோ முடியும். எல்லாக் காலத்திலும் எல்லா நாட்டிலும் செல்லக்கூடிய பொருள். ஆனால் சேமிப்பு என்றால் நகையைக் காட்டிலும் தங்க நாணயங்கள் இன்னும் மேல். நகைகளை வாங்கும்போதும் விற்கும்போதும் கூலி சேதாரம் என்று இழக்க நேரிடும். பொது ஆண்டு 2000க்குப் பின்னர் அதிகமாக விலை ஏறியது. ஆனால் நீண்ட கால நோக்கில் லாபகரமான முதலீடாக வல்லுனர்கள் பரிந்துரை செய்வதில்லை.

நிலத்தில் சேமிக்க கைவசம் மிக அதிகமான பணம் வேண்டும். விற்பனை செய்வது கடினம். உடனடியாகப் பணமாக மாற்றமுடியாது. சட்டச் சிக்கல்களும், காப்பாற்றக் கடினமானதும் கூட.

பங்குக்சந்தை நீண்ட கால நோக்கில் மிக அதிகமான வருமானத்தைத் தரக்கூடியது. ஆனால் நிறுவனங்களின் ஆண்டு அறிக்கைகளையும், அவர்கள் நடத்தும் தொழிலின் சர்வதேச மாற்றத்தையும் உன்னிப்பாகக் கவனித்துவர வேண்டும். நிபுணர்கள் துணை அவசியம். உங்கள் முதலீட்டை இழக்கும் வாய்ப்பு மிக அதிகம்.

பரஸ்பர நிதி நிறுவனங்கள் - பங்குச்சந்தையில் முதலீடு செய்ய மிகச் சிறந்த வழி. நிறுவனங்களின் நிபுணர்கள் வழிகாட்டலில் முதலீடு நடப்பதால் சந்தையில் நேரடியாக முதலீடு செய்வதைக் காட்டிலும் கூடுதல் பாதுகாப்பானது. தொடர்ச்சியான நீண்டகால முதலீடிற்கு சிறந்த வழி. முதலீட்டை இழக்கும் வாய்ப்பு நேரடியான முதலீட்டை விடக் குறைவு.

கலைப் பொருள்களில் முதலீடு செய்வது இன்னும் இந்தியாவில் வளர்ச்சி அடையாத துறை. சரியான, உண்மையான கலைப் பொருள்களைக் கண்டு அறியப் பயிற்சி தேவை. போலிகள் பல நடமாடும் துறை. சாதாரண முதலீட்டாளர்கள் இதனைத் தவிர்த்து விடுவது நலம்.

உதாரணமாக அஞ்சல் துறை சேமிப்பு, காப்பீட்டில் சேமிப்பு என்று, இங்கே கூறியதைத் தாண்டியும் முதலீடு செய்யப் பல வழிகள் இருக்கலாம்.  நாம் இங்கே பொதுவாக மக்கள் தங்கள் பணத்தை சேமிக்கும் துறைகளைப் பற்றித்தான் பேசி இருக்கிறோம்.

ஓரளவிற்கு பல்வேறு சேமிப்புக்கான வழிகளையும், அதில் உள்ள சாதக பாதகங்களையும் இப்போது நாம் புரிந்துகொண்டு இருப்போம். அதிகமான வருமானத்திற்கு ஆசைப்பட்டு கைவசம் இருக்கும் பணத்தை இழந்து விடாதீர்கள். அதுபோல உங்கள் முதலீடுகளை ஒரே இடத்தில் குவிக்காமல், பல்வேறு இடங்களில் பரவலாக்குங்கள். வெவ்வேறு இடங்களில் முதலீடு செய்யும்போது பணம் பறிபோகும் வாய்ப்பு மிகவாகக் குறைகிறது.


உங்களின் ஆசைகளைக் கனவுகளை இப்போது வரிசைப்படுத்தி எழுதுங்கள். இன்றிலிருந்து எந்த காலகட்டதில் உங்களுக்கு எவ்வளவு பணம் தேவைப்படும் என்று கணக்கிடுங்கள். உதாரணமாக நீங்கள் வசிக்க ஒரு வீடு வாங்க எண்ணினால், எந்த வருடம் வாங்கப் போகிறீர்கள், அதற்க்கு எத்தனை பணம் தேவைப் படும் என்று யோசியுங்கள். உங்கள் குழைந்தைகளின் மேற்ப்படிப்பு, அவர்கள் திருமணம் இவைகளுக்கு எந்த வருடம் எவ்வளவு தேவைப்படும், உங்களுக்கான ஓய்வுக்குப் பிறகு எவ்வளவு தேவைப்படும் என்பதை எழுதிப் பார்த்தல், நீங்கள் எங்கே இருக்கிறீர்கள், எங்கே செல்ல நினைக்கிறீர்கள், அதற்க்கான கால அவகாசம் உங்களிடம் எவ்வளவு உள்ளது என்பது தெரிந்து விடும். அப்போது நீங்க செல்ல நினைக்கும் இடத்திற்கு எப்படிப் போவது, அதற்க்கு எங்கே சேமிப்பது சரியாக இருக்கும் என்பதை மிக எளிதாகத் திட்டம் இட்டுவிடலாம்.


தொடர்புடைய பதிவுகள் 

எச்சரிக்கை - சிறிது நிதானம் தேவை 
பணவீக்கம் - ஒரு எளிய அறிமுகம் 
அவசரக்காலத் தேவைகளுக்கு 

ஞாயிறு, 29 மார்ச், 2015

பணவீக்கவிகிதம் - ஒரு எளிய அறிமுகம்

இதுவரை நாம் சரியான அளவில் ஆயுள் காப்பீடு செய்து கொள்வதைப் பற்றியும், மருத்துவக் காப்பீடு பற்றியும், அவசரத் தேவைக்கு தேவைப்படும் அளவிற்கு பணத்தைத் தனியாக வைத்துக் கொள்வது பற்றிப் பார்த்தோம்.

இதை எல்லாம் சரியாக முடித்த பின்னரே நாம் முதலீடு பற்றி யோசிக்க வேண்டும். நம்மில் பலர் முதலீட்டையும் சேமிப்பையும் ஓன்று என்றே நினைத்துக் கொண்டு இருக்கிறார்கள். ஆனால் இவை இரண்டிற்கும் வேறுபாடு உண்டு. சேமிப்பு என்பது பணத்தைச் சேகரித்து அதனைப் பாதுகாப்பாக வைத்து இருப்பது. ஆனால் முதலீடு என்பது அப்படிச் சேமித்த தொகையில் இருந்து வருமானம் வரும் வகையில் சரியாகப் பயன்படுத்தும் வழியாகும். பொதுவாக சேமிப்பு என்று வரும் போது அதில் பணத்தை இழக்கும் சந்தர்ப்பம் இருக்காது. ஆனால் முதலீடு என்று வரும்போது, பணத்தை இழக்கும் வாய்ப்பு உண்டு. பணத்தை முதலீடு செய்யும் போது அதிக வருமானம் என்றால் இழக்கும் வாய்ப்பு அதிகமாகவும், வருமானம் குறையும் போது இழக்கும் வாய்ப்பு குறைவாகவும் இருக்கும்.

இதுபோக, சேமிப்போ அல்லது முதலீடோ பணவீக்க விகிதத்தைப் பற்றி நாம் அறிந்து இருக்க வேண்டும். பணவீக்கம் என்பது ஒரு குறிப்பிட்ட அளவு பணத்தை வைத்துக் கொண்டு நாம் வாங்கும் பொருளின் அளவு. உதாரணமாக 1985ல் ஒரு லிட்டர் பெட்ரோல் எட்டு ரூபாய்க்குக் கிடைத்துக் கொண்டு இருந்தது. ஆனால் 2015ல் ஒரு லிட்டர் பெட்ரோலுக்கு நாம் அறுபத்தி இரண்டு ரூபாய் கொடுக்கிறோம். அதாவது ஒரே பொருளுக்கு ஏறத்தாழ எட்டு மடங்குக்கு மேலே நாம் இன்று செலவு செய்ய வேண்டியுள்ளது. அதாவது அந்த அளவிற்கு இந்திய ரூபாய் தனது வாங்கும் சக்தியை இழந்து உள்ளது என்று பொருள்.

வல்லுனர்கள் கணிப்பின்படி இந்தியாவில் பணவீக்க விகிதம் என்பது எட்டு சதவிகித அளவில் இருக்கிறது. அப்படி என்றால் சென்ற வருடம் நீங்கள் நூறு ரூபாய் செலவில் வாங்கிய பொருளுக்கு இன்று நூற்றி எட்டு ரூபாய் செலவு செய்யவேண்டி இருக்கும். விலைவாசி அதிகரித்துவிட்டது என்று நாம் பேசுவது இந்தப் பணவீக்க விகிதத்தைப் பற்றிதான்.

பணவீக்கவிகிதம் எட்டு சதவிகிதம் என்றால் எல்லாப் பொருள்களும் ஒரே போன்று விலை ஏறியிருக்க வேண்டியது இல்லை. காய்கறிகள் ஐந்து சதவிகிதமும், உணவுப் பொருள்கள் பத்து சதவிகிதமும், வாடகை பதினைந்து சகவிகிதமும் கூடி, இது போன்று சராசரியாக எட்டு சதவிகிதம் என்று ஆகி இருக்கலாம்.

மத்திய நிதி அமைச்சகமும், ரிசர்வ் வங்கியும் இணைத்து இந்தப் பணவீக்க விகிதம் மிகப் பெரிய அளவில் கூடாமலும் குறையாமலும் இருக்கும் வழிகளைக் கையாண்டு வருகின்றன. வங்கிகளில் வட்டி விகிதத்தை மாற்றி அமைப்பதின் மூலமும், சந்தையில் புழங்கும் பணத்தின் அளவை கட்டுப்படுத்துவதன் மூலமும் பணவீக்க விகிதத்தை அவை சமன் செய்கின்றன.

சேமிப்போ அல்லது முதலீடோ, உங்கள் பணம் வளர்ச்சி அடையும்  அளவு என்பது இந்தப் பணவீக்க விகிதத்தைக் காட்டிலும் கூடுதலாக இருக்கவேண்டும். அப்படி இல்லை என்றால் உண்மையில் உங்கள் கைவசம் இருக்கும் பணம் அதன் மதிப்பை இழந்துகொண்டு இருக்கிறது என்பதைப் புரிந்து கொள்ளுங்கள். குறைந்தபட்சமாக  ஆரம்பநிலைப் பொருளாதார தகவல்களைப் பற்றிய புரிதல்களை கற்றுக்கொள்ளுங்கள்.

உங்கள் சேமிப்பு பணவீக்க விகிதத்தைத் தாண்டி வளர்ச்சி காண்கிறதா என்பதை அறிந்துகொள்ளுங்கள்.


தொடர்புடைய பதிவுகள் 

அவசரக்காலத் தேவைகளுக்கு 
நினைவில் வைக்க 

புதன், 18 மார்ச், 2015

ஒரு கோடி ரூபாய்க் கனவு


எவ்வளவு பணம் கையில் இருந்தால் நீங்கள் பாதுகாப்பாக உணருவீர்கள் என்று கேட்டால், அநேகமாக ஒரு கோடி ரூபாய் என்ற பதில் வருவதற்கான சாத்தியக்கூறுகள் மிக அதிகமாக இருக்கும். 


அப்படி அந்த ஒரு கோடி ரூபாயை எப்படி சேமிப்பது என்பதைப் பற்றிய எனது கருத்துக்களை இங்கே பதியலாம் என்று நினைக்கிறேன். 

உலகின் மிகப் பெரும் உண்மைகள் எல்லாம் எப்போதும் மிக எளிமையாகவே இருக்கிறது, நாம்தான் அதனை மிகக் கடுமையாக முயன்று கடினமாக ஆக்கிக் கொண்டு இருக்கிறோம். சிறுவயதில் நாம் அனைவரும் படித்த ஓன்று தான் "சிறுதுளி பெருவெள்ளம்" என்று,  அப்படி சிறுகச் சேமித்து  சரியாக முதலீடு செய்வதைப் பற்றிதான் நாம் இதில் பேசப் போகிறோம். 

மிக நிச்சயமாக பணம் சம்பாதிப்பதைப் பற்றி இதில் எதையும் நாம் பேசப் போவது இல்லை. அதிலும் லாட்டரி அடிப்பதையோ இல்லை முறையற்ற, சட்டத்திற்கு புறம்பான, தார்மீக வழிக்கு மீறிய வழியைப் பற்றி நாம் இதில் பேசப் போவது இல்லை. மல்டி லெவல் மார்கெட்டிங், நிலத்தை வாங்கி விற்பது, அல்லது பகுதி நேர வேலை என்ற எத்தனைப் பற்றியும் நாம் இதில் பேசப்போவது இல்லவே இல்லை.

முறையான வழியில் சம்பாத்தித்து, அதில் குறையில்லாமல் வசதியாக வாழ்ந்து, சம்பாதிக்கும் பணத்தை சரியாக சேமிப்பது பற்றி, அந்தச் சேமிப்பை முதலீடு செய்வதைப் பற்றி, அந்த முதலீடு செய்வதில் கவனம் கொள்ள வேண்டிய விசயங்களைப் பற்றியே இதில் பேசப் போகிறோம்.

பணம் ஒன்றே எல்லாப் பிரச்சனைக்கும் தீர்வு இல்லை என்பதை நான் ஏற்றுக்கொள்ளும் போது, பணம் இல்லாருக்கு இவ்வுலகம் இல்லை என்பதையும் நான் ஒத்துக் கொள்கிறேன். தேவையான அளவிற்கு உலகில் பொருள்களும் வாய்ப்புகளும் நிறைந்து இருக்கிறது என்பதை நான் ஏற்றுக் கொள்கிறேன்.

நினைவில் கொள்க : இதில் எழுத இருக்கும் விஷயங்கள் எல்லாம் எல்லோருக்கும் பொருந்தி வரும் என்று ஆகாது. உங்கள் கனவுகள், உங்கள் தேவைகள், உங்கள் முதலீட்டின் மேல் நீங்கள் எதிர்நோக்கும் வட்டி அல்லது வருமானம், அதற்காக நீங்கள் சந்திக்கத் தயாராக இருக்கும் இடர்கள் (ரிஸ்க்) என்பது எல்லோருக்கும் ஓன்று போலவே இருக்காது. இங்கே ஒரே அளவு அனைவருக்கும் பொருந்தாது. எனவே இந்தத் தொடரை ஒரு ஆரம்பநிலை வழியாட்டியாக மட்டுமே எடுத்துக் கொள்ளுங்கள்.