புதன், 23 செப்டம்பர், 2015

அறிஞரின் சொல்

எனது இனிய நண்பரும், பட்டயக்  கணக்காளருமான    திருசெந்துறை ராமமூர்த்தி சங்கர் தனது முகநூலில் எழுதிய பதிவு.

முதலீடு

அறிவுரை சொல்பவர்கள் தாங்கள் அதைப் பின்பற்றுகிறோம் என்று உறுதிமொழி கொடுக்கவேண்டும் என்பது முக்கியம். நான் எனது முதலீடுகளை அரசுடைமை வங்கிகளில் மட்டும் வைத்திருக்கிறேன். தனியார் வங்கிகளில் சில இணைய வசதிகளுக்காகவும் , கல்லூரி, பள்ளி ஃபீஸ் தேவைகளுக்கும். இன்னும் போஸ்ட் ஆஃபீஸ் , ஓய்வூதிய சேமிப்பு தொடங்க மட்டுமே ஆசை. பங்குச்சந்தையில் முதலீடுகள் இல்லை. அதிகபட்சம் , முதலீட்டின் மேல் 10% .....அதற்குமேல் எந்த முதலீடும் கிடையாது.

1. 10 அதிகபட்சம் 12 சதவிகித வட்டிக்கு மேல் எந்த ஒரு வியாபாரமும் கொடுக்கமுடியாது. பத்தாண்டு சராசரியில் அதற்குமேல் வர வாய்ப்பே இல்லை. எனவே 18 , 21 என்று தர எந்தத் தொழிலும் கிடையாது. அப்படி ஆசை காட்டும் மனிதர்கள் நிச்சயம் சட்டபூர்வமான தொழில்களையோ அல்லது முழுதும் சட்டத்திற்கு உட்பட்டு நடக்கும் தொழில்களையோ செய்ய முடியாது. இன்றைய வளர்ச்சி என்பது எதிர்காலத்திடமிருந்து வாங்கப்பட்ட கடன் என்பது பொருளாதாரத்தின் ஒரு விதி.

2. பேராசையோ , பெண்ணாசையோ ஒரு க்ஷண நேர சபலம். தாண்டுங்கள். பணத்திற்கு யாராவது ஆசை காட்டினால் ஒரு நிமிடம் அனுபவ், திருமகள், ஆர்.பி.எஃப் போன்ற நிறுவனங்களை நினைத்துக் கொள்ளூங்கள். இந்த அசல் தொகை போனால் உங்கள் உழைப்பும், குடும்ப எதிர்காலமும் கேள்விக்குறி என்ற விஷயத்தை யோசியுங்கள். இயல்பாகவே அந்த ஆசை காட்டும் நபர்கள் இனிக்க இனிக்கப் பேச்சுத் திறன் உடையவர்களாக இருப்பார்கள். ஓடுமீனாவதும், உறுமீனாவதும் உங்கள் கையில் . 13 வருடங்களுக்கு முன் ஓரு மல்ட்டி லெவல் மார்க்கெட்டிங் கம்பெனியில் மனைவி, நண்பர்கள் பணம் போடச்சொன்னபோது நான் சொன்னது " இது என் முதலீடு இல்லை. செலவு. நான் இதை என் பணமாக மற்ந்துவிட்டேன். உங்கள் முதலீடாக வாழ்த்துகள்!" அது என் மனைவிக்கு அறிவு முதலீடானது. அதுவே எங்களுக்கு ஒரே அனுபவ்!

3. முதலீடு செய்யுமுன் மனைவி, பெற்றவர்கள் , வளர்ந்த குழந்தைகள் போன்றவர்களிடம் விவாதியுங்கள். தவறுகள் பெருமளவு குறையும். பரஸ்பர நம்பிக்கைகள் வளரும். அவர்களுக்காகச் செய்யும் முதலீடுகளில் அவர்களின் நியாமும் இருக்கச் செய்யவேண்டியது கடமை. விவாதிக்கும் போது உங்களுக்குத் தெரியாத பல நிறைகுறைகள் தெளிவாகும்.

4. பங்குச்சந்தையிலும் அதிக நல்ல தரமான ஆலோசனையாளர்களையே அணுகுங்கள். கட்டைவிரல் விதியாக 65:35 என்று பாதுகாப்பை வாரந்தோறும் உறுதி செய்யச் சொல்லுங்கள். அதிலும் 15 % உச்சவரம்பாக வைத்துக் கொள்ளுங்கள்.

5. வரி ஏய்ப்புக்கு திட்டம் சொல்லும் யாரையும் சேர்க்காதீர்கள். வரி ஏய்ப்பிற்கும் , வரி திட்டமிடுதலுக்கும் உள்ள வேறுபாட்டை படித்து, கேட்டுத் தெரிந்துகொள்ளுங்கள். இது உங்கள் முதலீட்டு ஆலோசனைகளைச் செம்மையாக்கும். ஓழுங்காக வரி கட்டும்போதே , சில விதிமுறைகளப் புரிந்துகொண்டு செயல்படாததால் அபராதம் கட்டிய அனுபவம் எங்களுக்கு உண்டு.

6. அடிப்படையாக இலவசம் என்று எதுவும் கிடையாது. ஒரு ஹாண்ட் பேக் , விமான டிக்கெட் இலவசமாகத் தர அவர்களுக்கு நீங்கள் பாசக்காரத் தம்பியோ அண்ணனோ இல்லை என்று உணருங்கள். அவர்களுக்கு உங்களிடமிருக்கும் பணமோ, அல்லது பேராசையோ மோப்பம் பிடிக்கும் திறன் இருக்கிறது என்று பாராட்டிவிட்டு உருப்படியான வேறு வேலைகளைப் பார்க்கச் செல்லுங்கள்.

7. இது சற்று வித்தியாசமானது. உறவினர்களின் எந்தத் தொழிலிலும் முதலீடு செய்யாதீர்கள். உறவு, பணம் இரண்டையும் இழக்க நேரும்.

8. உங்கள் குழந்தைகளிடம் சிறுசேமிப்பை, 10 வயதிலிருந்தே வளருங்கள். அவர்களுக்கு வங்கிகளின் செயல்பாட்டை புரியவைப்பது மிகவும் பயனுள்ளது. என் மகனுக்குத் தெரிய வைத்தேன். மகளுக்கு இனிதான்...இங்கு அதற்கான வசதிகள் இல்லை.

நாங்கள் விளையாட்டாய்ச் சொல்வதுண்டு. புத்தரே பணத்தை ஒரு ஃபைனான்ஸ் கம்பெனியில் போட்டிருந்தார். பணம் போனதும் " கயா" ( போச்சு) என்ற ஞானம் வந்தது புத்தகயாவில் ஆசையே அழிவிற்கு வித்து என்று உலகிற்குச் சொன்னார். (அந்த மாமுனிக்கு நமஸ்காரம்)

பணத்தை இழந்தபின் " நான் தான் சொன்னேனே ! " என்று வருபவர்கள் அவர்கள் அதைவிடப் பெருந்தொகையை இழந்தவர்களாக இருப்பார்கள். தங்களை ஆறுதல் படுத்திக்கொள்ள இதுபோல் சொல்வதுண்டு. அவர்களை மன்னித்து விடுங்கள்.


https://www.facebook.com/T.R.Sankar/posts/10153117932356451


திரு சங்கர் அவர்களுக்கு நன்றி 

திங்கள், 31 ஆகஸ்ட், 2015

பரஸ்பர நிதி - சாதகங்கள்

இன்றைய நிலையில் தென்னைமரத்தில் தேள் கொட்டினால், பனைமரத்தில் நெறி கட்டுவது போல, உலகின் எதோ ஒரு முலையில் எதோ ஒரு நாட்டில் நடக்கும் ஒரு நிகழ்ச்சி உலகின் பல இடங்களில் எதிரொலிக்கிறது. இவைகளை எல்லாம் அறிந்து, அதனால் ஏற்படும் பொருளாதார விளைவுகளை யூகிக்கும் மதி நுட்பம் எல்லோருக்கும் இருக்கும் என்று எதிர்பார்க்க முடியாது. பரஸ்பரநிதி நிறுவனங்களில் வேலை பார்க்கும் பொருளாதார வல்லுனர்கள் நம்மைக் காட்டிலும் இந்தத் துறையில் தேர்ச்சி அடைந்தவர்களாக இருப்பார்கள். எனவே பரஸ்பரநிதி மூலமாக முதலீடு செய்வதன் முக்கியமான பலன் என்பது துறை சார்ந்த வல்லுனர்களின் ஆலோசனை என்பதே ஆகும். இந்த ஆலோசனைக்காக நிறுவனம் வாடிகையாளர்களிடம் வசூலிக்கும் கட்டணம் என்பது மிகக் குறைவு.

அடுத்தபடியாக நேரடியாகப் பங்குச்சந்தையில் முதலீடு செய்யப் பெரிய அளவிலான பணம் தேவைப்படும். சிறந்த நிறுவனங்களின் பங்குகளின் விலை மிக அதிகமாக இருக்கும். மேலும் முதலீட்டாளர் நட்டம் அடைவதைத் தவிர்க்க வேண்டும் என்றால், பல்வேறு நிறுவனங்களின் பங்குகளில் தனது முதலீட்டைப் பரவலாக்கவேண்டும். இது பெரும் பணக்காரர்களுக்கு மட்டுமே முடிந்த செயலாக இருக்கும். பல நிறுவனங்களில் ரூபாய் ஐநூறு அல்லது ரூபாய் ஆயிரத்தில் நமது முதலீட்டைத் தொடங்கலாம். வங்கிக் கணக்கும், வருமானவரித்துறை வழங்கும் நிரந்தரக் கணக்கு எண் இவை இரண்டும் இருந்தால், முதலீட்டை ஆரம்பித்து விடலாம். 

மேலும், முதலீட்டாளர்கள் தங்கள் தேவைக்கு ஏற்றார்ப்போல உள்ள முதலீட்டைத் தேர்வு செய்யும் வசதி மற்றும் மிகக் குறைவான கால அவகாசத்தில் தங்கள் முதலீட்டைப் பணமாக மாற்றிக்கொள்ளும் வசதி ஆகியவை குறிப்பிடத்தக்கவையாகும்.

மேலும் ஒரு குறிப்பிட்ட அளவு பணத்தை மாதாமாதம் பரஸ்பரநிதியில் சேமிக்கும் போது, Rupee - Cost Average என்கிற முறையில் நீண்ட கால நோக்கில் கிடைக்கும் வளர்ச்சி அதிகமாக இருக்கும். நாம் முதலீடு செய்யும் பணத்திற்கு நமக்குக் கிடைப்பது UNITS என்று அழைக்கப்படும் அலகுகள். இந்த அலகுகளின் விலை அதிகமாக இருக்கும் போது, நமக்குக் கிடைக்கும் அலகுகளின் எண்ணிக்கை குறைவாகவும், அவைகளின் விலை குறைவாக இருக்கும் போது நமக்குக் கிடைக்கும் அலகுகளின் எண்ணிக்கை அதிகமாகவும் இருக்கும். நீண்ட கால நோக்கில் பார்க்கும்போது, ஒரே தவணையாக முதலீடு செய்வதைவிட, மாதாமாதம் ஒரு குறிப்பிட்ட தொகையை முதலீடு செய்வதுதான் சரியான வழிமுறை. 

உதாரணமாக இந்தப் படங்களப் பாருங்கள்

இரண்டு வருட கால அளவில் மாதம் ஒன்றுக்கு ரூபாய் ஆயிரம் வீதம் ஒரு பரஸ்பரநிதி நிறுவனத்தில் ஒருவர் முதலீடு செய்து வந்தார். ஒவ்வொரு மாதம் முதல் தேதி அன்று அந்த நிதியின் Net Asset Value மற்றும் அவருக்குக் கிடைக்கும் அலகுகளின் எண்ணிக்கை இதில் குறிப்பிடப்பட்டு உள்ளது.


இரண்டு வருடம் முடிவில் அவர் சேமித்த தொகை ரூபாய் இருபத்தி நான்காயிரம். அவர் வசம் இருக்கும் அலகுகளின் எண்ணிக்கை 1451.65. அந்த அலகுகளின் மொத்த மதிப்பு ரூபாய் 35,404.27. அவருக்குக் கிட்டிய வளர்ச்சி 46.44%. 

ஆனால் அவர் அதே இருபத்தி நான்காயிரத்தை 2013ஆம் ஆண்டு ஆகஸ்ட் மாதம் ஒரே தடவையாக முதலீடு செய்து இருந்தால் அவரிடம் 2133.72 அலகுகள் இருந்து இருக்கும். அவைகளின் மொத்த மதிப்பு ரூபாய் 52,041.43
ஆக இருந்து இருக்கும்.

ஆனால் இந்த இரண்டாண்டு காலகட்டத்தில் பங்குச்சந்தை பெரிய அளவில் பின்னடைவைச் சந்திக்கவில்லை. இதே நிதியில் ஒருவர் 2011 ஆகஸ்ட் மாதம் முதல் இரண்டு வருட காலத்திற்கு இதே ஆயிரம் ரூபாயை சேமித்து வந்தால் கிடைத்து இருக்கும் வளர்ச்சியை இந்தப் படங்கள் காட்டுகிறது.

இந்தக் காலகட்டத்தில் அவருக்குக் கிடைத்து இருக்கும் அலகுகளின் எண்ணிக்கை 2233.20 என்றும் அவரது அலகுகளின் மதிப்பு 26,356.24 என்றும் இருக்கும். அதாவது அவரது சேமிப்பின் வளர்ச்சி என்பது 10.1% இருக்கும்.

ஒருவேளை அவர் 2011 ஆகஸ்ட் மாதம் முதல் இன்று வரை ( 2015 ஆகஸ்ட்) வரை தனது மாதாந்திர சேமிப்பை ரூபாய் ஆயிரம்வீதம் இதே நிதியில் சேமித்து இருந்தார் என்றால் அவர் வசம் 3684 அலகுகளும், அதன் மதிப்பாக ரூபாய் 89,877/- இருந்து இருக்கும். அதாவது அவர் சேமிப்பின் வளர்ச்சி என்பது 33.89% ஆக இருக்கும்.

முன்னமே  சொன்னதுதான், சிறிய அளவிலான சேமிப்பு, அதுவும் நீண்ட கால நோக்கில், நடுவில் முறிக்காமல் சேமிப்பை வளரவிட்டால் கிடைக்கும் வளர்ச்சி என்பது மிக அதிகமாக இருக்கும்.

எல்லா நிதித் திட்டங்களும் இந்த அளவு வளர்ச்சியைத் தருமா என்றால் தராது என்பதுதான் பதில். உதாரணமாக இதே காலகட்டத்தில் மற்றொரு நிதித் திட்டம் எந்த அளவு வளர்ச்சி அடைந்து இருக்கிறது என்று பார்ப்போம்.


அதே ஆயிரம் ரூபாய் மாத முதலீடு, அதே கால அளவு, ஆனால் அவர் செலுத்திய நாற்பத்தி எட்டாயிரம் என்பது ஐம்பத்தி ஐந்தாயிரத்து நூற்றி ஐம்பது நான்காக மட்டுமே உயர்ந்து உள்ளது. அதாவது பணவீக்கவிகிதத்தைக் கணக்கில் கொண்டு பார்த்தால் இது ஒரு நல்ல சரியான லாபகரமான முதலீடு இல்லை. 

எல்லா முதலீடும் ஒரே போன்ற வளர்ச்சியைக் காண்பதில்லை என்பதை நிருபிக்கவும், எல்லா முதலீட்டிலும் ஏற்றத்தாழ்வுகள் உண்டு என்பதைக் காட்டவுமே இதைப் பகிர்ந்தேன். 

எதோ ஒரு பரஸ்பரநிதித் திட்டம் என்று முடிவு செய்யாமல், சரியான நிர்வாகம் உள்ள, ஏற்கனவே சந்தையில் அறிமுகம் உள்ள அனுபவசாலிகள் இருக்கும் திட்டங்களில் முதலீடு செய்வதே சரி. 

சனி, 11 ஜூலை, 2015

பரஸ்பர நிதி - ஒரு அறிமுகம்

சேமிப்பு என்பதும் முதலீடு என்பதும் பல நேரங்களில் ஒரே பொருளைத் தரும்படி பயன்படுத்தப்படுகிறது. ஆனால் உண்மையில் அவை இரண்டும் வேறு வேறானவை.

சேமிப்பு என்பது குறுகியகால அளவில் பயன்படுத்தும் வகையில் இருப்பது. அடுத்தவருடம் போக நினைக்கும் சுற்றுலாவிற்க்கோ, அல்லது இன்னும் பத்து மாதத்தில் வரும் பண்டிகைக்கால செலவுகளுக்கோ என்று அறுதியிட்டு அதற்காக சேமிப்பது. அநேகமாக, உடனடியாக பணமாக மாற்றும் அளவில் வங்கியில் அல்லது சீட்டு நிறுவனங்களில் பாதுகாக்கப் படுவது. மாதாந்திர நகை சேமிப்புத் திட்டங்கள் இதற்க்கான ஒரு உதாரணம். இது போன்ற சேமிப்பில் நமது பணத்தை இழக்கும் வாய்ப்பு மிகக் குறைவாகவே இருக்கும், அல்லது இல்லாமலே இருக்கும். சேமிக்கும் பணத்திற்கு நமக்குக் கிடைப்பது வட்டி வருமானம் மட்டுமே.

ஆனால் முதலீடு என்பது பொதுவாக நீண்டகால கனவுகளை நிறைவேற்றப் பயன்படுத்தப்படும். குழந்தைகளின் படிப்பு, அவர்களுக்கான திருமணம், ஓய்வு காலத்தில் பயன்படுத்த இப்படி முதலீட்டுக்கான கால அளவு எப்போதும் அதிகமாகவே இருக்கும். முதலீட்டை உடனடியாகப் பணமாக மாற்றுவது கொஞ்சம் கடினமான செயல். முதலீட்டில் நமது பணத்தை இழக்கும் வாய்ப்பு சற்றே அதிகம். முதலீட்டின் மதிப்பு கூடுவதே நாம் அடைகின்ற பயனாக இருக்கும். அந்த மதிப்பு எந்த அளவில் கூடும் என்பதைக் கணிப்பது கொஞ்சம் கடினமான ஓன்று.

முதலீடு செய்வது என்பது சூதாடுவது அல்ல என்பதை நாம்  புரிந்து கொள்ள வேண்டும். சூதாடுவது என்பது என்ன நிகழும் என்பதைக் கணிக்க முடியாத நிலையில் நமது பணத்தை அதில் ஈடுபடுத்துதல். ஆனால் முதலீடு என்பது போதுமான அளவு தகவல்களுடன், என்ன நடக்கும் என்பதைக் கணித்து அதன் பின் அதில் பணம் முதலீடு செய்தல்.

இந்த உலகில் எப்படி எல்லா மனிதர்களுக்கும் வெவ்வேறு குணங்களும், சிந்தனைகளும் இருக்கிறதோ அதுபோலவே அவர்களுக்கு வெவ்வேறு அளவிலான சவால்களைச் சந்திக்கும் மனப்பாங்கும் இருக்கும். அவர்களின் முதலீடுக்கான காரணங்களும் ( INVESTMENT OBJECTIVES), அந்தக் காரணங்களை அடைய அவர்கள் வசம் இருக்கும் கால அளவும் வெவ்வேறாகவே இருக்கும்.

எனவே, ஒரே வழியான முதலீட்டு ஆலோசனைகள் என்பது அல்லது எல்லோருக்கும் பொருந்தி வரக்கூடிய ஆலோசனைகள் என்றோ ஓன்று கிடையாது. உங்கள் கனவுகள், நீங்கள் முதலீடு செய்ய நினைக்கும் காரணங்கள், அந்தக் கனவை நினைவாக்க உங்கள் வசம் இருக்கும் கால அளவு இவைகளை வைத்து உங்களுக்கான முதலீட்டு வழியை நீங்கள் முடிவு செய்து கொள்ளுங்கள். வல்லுனர்களின் அறிவுரை என்பது உங்களுக்கான கைகாட்டி மரமாக  இருக்கலாமே அன்றி அவைகளே முழுவதும் உங்கள் பாதையாக இருக்கும் வாய்ப்பு மிகக் குறைவே ஆகும்.

எப்படி உங்கள் உடல்நலத்திற்கான ஆலோசனைகளை ஒரு மருத்துவர் அளிக்கிறாரோ அதுபோல உங்கள் முதலீட்டுக்கான ஆலோசனைகளுக்கு, அதற்கான தேர்ச்சி பெற்ற ஆலோசகர்களும் இருக்கிறார்கள்.

சேமிப்பு என்பதும் முதலீடு என்பது வேறு வேறு என்பதை நீங்கள் புரிந்துகொண்டு இருப்பீர்கள். முதலீடு என்பது பணத்தைப் பெருக்குவதும், நம்மிடம் உள்ள பணத்தை நமக்காக வேலை பார்க்க வைப்பதும் ஆகும்.இன்றைய நிலையில் நீண்ட கால அளவில் லாபகரமான முதலீடு என்பது பங்குச்சந்தையில் முதலீடு செய்வதே ஆகும்.

ஆனால் பங்குச் சந்தையில் முதலீடு செய்யப் பலர் தயாராக இருப்பது இல்லை. ஏன் என்றால்
1. பணத்தை இழக்கும் வாய்ப்பு பற்றிய நமது  அச்சம்
2.  இழப்பின் வாய்ப்பைக் குறைக்கும் அளவிற்கு பல நிறுவனங்களின் பங்குகளை வாங்கும் அளவிற்கு பலரிடம் பணம் இருப்பது இல்லை.
3.  பங்குகளின் விலைகளைத் தினப்படி பார்த்துக் கொண்டு இருக்க முடியாது.
4. சந்தையின் போக்கை  கணிக்கும் துறைசார்ந்த திறமை இல்லை.

ஆனால் என்னால் தொடர்ந்து ஒரு குறிப்பிட்ட அளவிற்கு முதலீடு செய்ய முடியும், அதையும் நான் பங்குச் சந்தையில் முதலீடு செய்ய விரும்புகிறேன், இந்த நிலையில் நான் என்ன செய்யலாம் என்று சிந்தனை செய்கிறீர்களா ? உங்களுக்காக உள்ளதுதான் பரஸ்பர நிதிகள் (Mutual Funds) 

உதாரணமாக உங்களிடம் ஒரு லட்ச ரூபாய் இருக்கிறது. இதை நீங்கள் சந்தையில் முதலீடு செய்து லாபம் பார்க்க நினைக்கிறீர்கள். இதுபோல இன்னும் பலரிடம் பணம் இருக்கிறது. நூறு தனிநபர்களிடம் மொத்தமாக ஒரு கோடி ரூபாய் இருக்கிறது, அனைவரும் சந்தையில் முதலீடு செய்ய விரும்புகிறார்கள். ஆனால் அனைவருக்கும் மேலே குறிப்பிட்டது போன்ற சந்தேகங்களும் பயங்களும் இருக்கிறது. என்ன செய்யலாம் ? பங்குச் சந்தையில் விற்பனர் ஒருவருக்குச் சம்பளம் கொடுத்து உங்கள் அனைவரின் பணத்தையும் அவரைக் கொண்டு நிர்வாகம் செய்யச் சொல்லலாமா? எப்படிப் பட்ட பங்குகளில் முதலீடு செய்யவேண்டும் என்று நீங்கள் அனைவரும் சேர்ந்து எடுக்கும் முடிவின்படி, அதாவது உங்கள் விருப்பப்படி / ஆணைப்படி அவரை முதலீடு செய்யச் சொலலாமா ? நிர்வாகிக்கு குறிப்பிட்ட சம்பளம் மட்டுமே, லாபமோ அல்லது நட்டமோ அது உங்கள் அனைவருக்கும் என்று முடிவு செய்துகொள்ளலாமா ? இதைத்தான் பரஸ்பரநிதி நிறுவனங்கள் செய்து வருகின்றன.

ஆனால் பல்வேறு மக்களைக் கூட்டி அவர்கள் எப்படி முதலீடு செய்யவேண்டும் என்று நினைக்கிறார்கள் என்று கேட்டு அறியமுடியாது அதனால், பரஸ்பரநிதி நிறுவனங்கள் தாங்கள் எப்படி முதலீடு செய்யப் போகிறோம் என்பதைத் தெரிவித்து, அந்த முதலீட்டிற்குத் தயாராக உள்ள தனியாரிடம் இருந்து நிதியைத் திரட்டி, தாங்கள் கூறியது போன்று முதலீடு செய்து அதன் லாப நட்டத்தை முதலீட்டலர்களுக்கு வழங்குகிறார்கள். இந்த சேவைக்காக முதலீட்டாளர்கள் இடமிருந்து ஒரு குறிப்பிட்ட தொகையை அவர்கள் கட்டணமாகப் பெற்றுக் கொள்கின்றனர்.

எப்படி உங்களுக்கான வீடு கட்டும் பொறுப்பை ஒரு பொறியாளர் கட்டணம் பெற்றுக்கொண்டு செய்கிறாரோ, எப்படி உங்களுக்கான வழக்கை ஒரு வழக்கறிஞர் நடத்துகிறாரோ அது போல உங்களுக்காக முதலீடு செய்பவர்கள் இருக்கும் ஒரு நிறுவனம்தான் பரஸ்பர நிதி நிறுவனங்கள்.

 ஒவ்வொரு முதலீட்டுத் திட்டமும் வெவ்வேறு குறிக்கோளைக் கொண்டு இருக்கும். அந்தக் குறிக்கோளை அடைய வெவ்வேறு முதலீடுகளைச் செய்ய முடிவு செய்து இருக்கும்.  
  • 1. குறுகிய கால அளவிலான தனியார் கடன் பத்திரங்களில் முதலீடு செய்யும் திட்டம் 
  • 2. அரசின் கடன் பத்திரங்களில் முதலீடு செய்யும் திட்டம் 
  • 3, தொடர்ச்சியாக வருமானம் வரும் வகையில் நிரந்தர வட்டி தரும் முதலீட்டுப் பத்திரங்களில் / கடன் பத்திரங்களில் முதலீடு செய்யும் திட்டம் 
  • 4. நீண்ட கால நோக்கில் வளர்ச்சி அடையும் விதமாக பங்குச்சந்தையில் முதலீடு செய்யும் திட்டங்கள்  என்று இந்த முதலீட்டு வகைகளைப் பிரிக்கலாம். 
அநேகமாக பல திட்டங்கள் மேல்குறிப்பிட முதலீட்டில் ஒன்றுக்கும் மேற்ப்பட்ட திட்டங்களின் தொகுப்பாக இருக்கும். அதாவது ஒரு திட்டம் எழுபது முதல் எண்பது சதவிகிதம் பங்குச் சந்தையிலும், இருபது முதல் முப்பது சதவிகிதம் வரை கடன் பத்திரங்களிலும் முதலீடு செய்யலாம். 

பங்குச் சந்தை முதலீட்டில் எந்த முப்பது நிறுவனங்களின் பங்கு விலை முலமாக மும்பை பங்குச் சந்தை குறியீடு எண் தீர்மானிக்கப் படுகிறதோ, அந்த நிறுவனங்களில் மட்டும் முதலீடு செய்யும் நிதித்திட்டங்கள், தேசியப் பங்குச் சந்தை எண்ணை நிர்ணயம் செய்யும் நிறுவனங்களில் மட்டும் முதலீடு செய்யும் திட்டங்கள், பலதரப் பட்ட பங்குகளில் முதலீடு செய்யும் திட்டங்கள், துறை சார்ந்த பங்குகளில் மட்டும் ( உதாரணமாக வங்கிப் பங்குகள் / மென்பொருள் நிறுவனங்கள் / மருத்துவப் நிறுவனங்கள் / மக்களின் அன்றாடம் பயன் படுத்தும் FMCG நிறுவனங்கள் ) முதலீடு செய்யும் திட்டங்கள் என்று பலவிதமாக முதலீட்டுத் திட்டங்கள் இருக்கிறது. 

 முதலீடு செய்பவர்களின் தேவை, முதலீட்டின் கால அளவு, அவர்களின் நட்டத்தைத் தாங்கும் திறன் இவைகளைப் பொருத்து  எந்தத் திட்டம் தங்களுக்கு உகந்தது என்பதை முதலீட்டாளர்கள் முடிவு செய்ய வேண்டும்.

புதன், 8 ஏப்ரல், 2015

புதையலா இல்லை புதைகுழியா ?

சென்ற ஆண்டு 2014 ஏப்ரல் மாதம் முதல் தேதி அன்று மும்பை பங்குச்சந்தையின் குறியீட்டு எண் 22,446. ஒரு வருடம் கழிந்து 2015ஆம் ஆண்டு ஏப்ரல் முதல் தேதி அன்று குறியீட்டு எண் இருபத்தி ஐந்து சதவிகிதம் உயர்ந்து 28,260 ஆக இருக்கிறது.

இதே காலகட்டத்தில் Ashok Leyland நிறுவனத்தின் பங்குகள் 227% வளர்ச்சியையும், Britannia நிறுவனம் 158% வளர்ச்சியையும், Jet Airways நிறுவனம் 100% வளர்ச்சியையும் கண்டுள்ளது. மிக அதிகமாக வளர்ச்சி அடைந்த பங்குகள் பற்றிய விவரம் இங்கே.  

என்ன, பங்குச் சந்தையில் முதலீட்டை ஆரம்பிக்கலாமா என்று எண்ணுகிறீர்களா ? கொஞ்சம் பொறுங்கள். இதே காலகட்டத்தில் Reliance Communications நிறுவனத்தின் பங்குகள் 127 ரூபாயில் இருந்து 60 ரூபாயாகக் குறைந்து உள்ளது. Tata Steel நிறுவனத்தின் பங்குகள் 401 ரூபாயில் இருந்து 324ஆகவும், Indian Overseas Bank பங்குகள் ஐம்பது ரூபாயில் இருந்து நாற்பத்தி இரண்டு ரூபாயாகவும் குறைந்து இருக்கிறது. சந்தையின் குறியீட்டு எண் வளர்ச்சி காணும் போது இந்த நிறுவனங்களின் பங்குகள் விலை குறைந்து இருக்கிறது. ஆக, சந்தையின் குறியீட்டு எண் என்பதை மட்டும் வைத்துக் கொண்டு தனிப்பட்ட பங்குகளின் விலையை நாம் நிர்ணயிக்க முடியாது. இதே காலகட்டத்தில் விலை குறைந்த பங்குகள் பற்றிய விவரம் இங்கே. 

பங்குகளின் விலை மாற்றம் அடைய பல்வேறு காரணங்கள் இருக்கக் கூடும். பங்குகளின் விலை என்பது அந்த நிறுவனத்தின் விற்பனை வளர்ச்சி, லாபத்தில் வளர்ச்சி இவைகளைப் பொறுத்தே அமையும். வருங்காலத்தில் நிறுவனம் வளர்ச்சிபாதையில் செல்லும் என்ற நம்பிக்கை இருந்தாலும் பங்குகள் விலை கூடும். நிறுவனங்கள் தயாரிக்கும் பொருள்கள் அல்லது வழங்கும் சேவைகள், அதற்க்கான சந்தை, அவர்கள் எதிர்நோக்கும் சவால்கள், அரசின் கொள்கை முடிவுகள், உலகளாவிய போட்டி, மாறிவரும் தேவைகள் இவைகள் எல்லாம் நிறுவனத்தைப் பாதிப்பதைப் போலவே பங்குகளின் விலையையும் பாதிக்கும். உதாரணமாக உலகம் முழுவதும் புகையிலை மற்றும் புகையிலை சார்ந்த பொருள்கள் விற்பனைக்கு எதிர்ப்பு வளர்ந்து வருகிறது. இந்திய அளவில் புகையிலை மற்றும் மதுபானங்களுக்கு விளம்பரம் செய்யவும், விற்பனை செய்யவும் கட்டுப்பாடுகள் உள்ளன. இது துறை சார்ந்த சவால்கள்.


இதுபோல காலமாற்றத்தில் பல பொருள்களின் தேவை என்பது இல்லாமலே ஆகிவிடும். உதாரணமாக தட்டச்சு இயந்திரம், கணினிகள் பயன்பாடு அதிகரித்தால் இல்லாமலே ஆகிவிட்டது. சற்றே யோசித்துப் பாருங்கள், கடந்த ஐந்து அல்லது பத்து வருடகாலத்தில் உங்கள் பகுதியில் பல பழைய தொழில் நிறுவனங்கள் காணாமல்போய், அங்கே புது நிறுவனங்கள் வந்து இருக்கிறது அல்லவா. இது போலப் பெரிய நிறுவனங்கள் இல்லாமல் ஆகி, பல சிறிய நிறுவங்கள் வளர்ந்து பெரும் நிறுவனங்களாக மாறி இருக்கிறது. உதாரணமாக இன்று நாம் காணும் மென்பொருள் நிறுவனங்கள் எல்லாம் ஏறத்தாழ முப்பது வருடங்களுக்கு உள்ளாகத் தொடங்கப்பட்டதுதான். மாறிவரும் உலகில் மாற்றத்தை சரியாக எதிர்கொண்டு மாறாத நிறுவனங்கள் காணாமல் ஆவது தவிர்கமுடியாத நிகழ்வே ஆகும்.

இந்த மாற்றங்கள், சவால்கள் இவைகளைப் பலரால்  அறிந்துகொள்ள, புரிந்து கொள்ள முடியும். ஆனால் புரியாத சில சுழல்களும் பங்குச் சந்தையில் உண்டு. முதலீடு செய்யும் பொதுமக்களின் பேராசையையும், சரிதான புரிதல் இன்மையையும் பயன்படுத்தி சந்தையின் போக்கை மாற்றும் திமிங்கிலங்களும் பங்குச்சந்தையில் அவ்வப்போது தென்படுவதுண்டு. 1992ஆம் ஆண்டு ஜனவரி மாதத்தில் இருந்து மார்ச் மாத இறுதிக்கும் சந்தையின் குறியீட்டு எண் 2000இல் இருந்து 4000என இருமடங்கு உயர்ந்தது. 

அப்போது ஆட்சிப் பொறுப்பை ஏற்றுக் கொண்டு இருந்த திரு நரசிம்மராவ் அவர்கள் அரசு அறிமுகப்படுத்திய உலகமயமாக்கல், தாராளமயமாக்கல் மற்றும் தனியார்மயமாக்கல் என்ற  புதிய பொருளாதாரக் கொள்கைகளால் இந்த வளர்ச்சி இருந்தது என்று மக்கள் எண்ணிக்கொண்டு இருந்தனர். ஆனால் அதற்குப் பின் இருந்தது ஒரு தனி மனிதன். அவர் பெயர் ஹர்ஷத் மேத்தா. 


வங்கிகளில் உள்ள பணத்தை சந்தைக்குத் திருப்பிவிட்டு வரலாறு காணாத அளவில் சந்தையின் மதிப்பை அவர் உயர்த்தினார். பங்கு வர்த்தகம் பற்றித் தெரியாத பலர் அப்போது பங்குகளில் முதலீடு செய்யத் தொடங்கினர். ஆனால் இதைப் பல காலம் தொடர்ந்து அவரால் செய்ய முடியாமல் மாட்டிக் கொண்டு சிறைப்பட்டு அங்கேயே இறக்கவும் செய்தார். எப்படி இருந்தாலும் ஹர்ஷத் மேத்தா பெயரைச் சொல்லாமல், இந்தியப் பங்குச் சந்தையைப் பற்றி பேச முடியாது. அவர் கைவண்ணத்தால் 1992இல் 400ஐத் தொட்ட பங்குச்சந்தை குறியீட்டு எண் அடுத்த ஆயிரத்தைத் தொட எழு வருடங்கள் ஆனது. அந்த அளவு மக்கள் சந்தையை விட்டு விலகி இருந்தனர். 

அது 2009ஆம் ஆண்டு. இந்தியாவின் பெரும் மென்பொருள் நிறுவனங்களில் ஒன்றான சத்யம் நிறுவனத்தின் தலைவர் ராமலிங்கராஜு அவரது நிறுவனம் தாக்கல் செய்த கணக்குகள் உண்மையானவை இல்லை என்று ஒத்துக்கொண்டார். உடனடியாக அந்த நிறுவனத்தின் பங்குவிலை சரிந்தது, அதோடு கூடவே சந்தையில் பல்வேறு நிறுவனங்களின் பங்கு விலைகளும் குறைந்தன. 


ராஜு கைதுசெய்யப்பட்டார், சத்தியம் நிறுவனத்தை மகேந்திரா நிறுவனம் விலைக்கு வாங்கியது. இன்று அந்த நிறுவனம் சிறப்பாக இயங்கிக் கொண்டு இருக்கிறது. 

சிறிதும் பெரிதுமான பங்குச்சந்தை ஊழல்கள் இதுபோலப் பல கண்டுபிடிக்கப்பட்டுக்கொண்டேதான் இருக்கிறது. எப்போதும் காவலாளியைவிட கள்ளனே திறமையானவனாக இருக்கிறான். 

பங்குவர்த்தகத்தை முறைப்படுத்த SECURITIES AND EXCHANGE BOARD OF INDIA என்ற அமைப்பை அரசாங்கம் உருவாக்கியது. மத்திய நிதி அமைச்சகம் மற்றும் ரிசர்வ் வங்கி உடன் இணைந்து இந்தியப் பங்குச் சந்தைகளை செபி கண்காணித்து வருகிறது. 


மிக அதிகமாக வளர்ச்சி கிட்டும் முதலீடு என்று சொல்லிவிட்டு உடனேயே சந்தையில் நடக்கும் ஊழல்கள் பற்றி ஏன் பேசுகிறோம் என்ற கேள்வி எழுகின்றது அல்லவா. நாள்தோறும் விபத்துகள் நடக்கின்றன என்பதற்காக நாம் சாலைகளில் பயணம் செய்யாமல் முடங்கிவிடுவது இல்லை, அதுபோல்தான் நாம் பயணம் செய்ய இருக்கும் பொருளாதாரப் பாதையில் உள்ள சிக்கல்களை சிறிது எடுத்துக் கூறினேன். ஆனால் இவைகளைத் தாண்டிதான் நாம் பயணிக்க வேண்டும். ஆனால் கூடியவரை சிக்கல் இல்லாமல் பயணிக்கவேண்டும், அதற்கு என்ன செய்யலாம் ? 

வாருங்கள் பயணிப்போம். 

தொடர்புடைய பதிவுகள் 

திங்கள், 6 ஏப்ரல், 2015

பங்குச் சந்தை

நம்மிடம் உள்ள முதலீட்டுக்கான வழிகளில் மிக அதிகமான வளர்ச்சியைக் கொடுக்கக் கூடியது பங்குகளில் முதலீடு செய்வது மட்டுமே. மிகக் கவர்ச்சிகரமானதும் மிக அபாயமான சந்தை முதலீட்டைப் பற்றி இந்தப் பதிவில் பார்ப்போம்.

நமக்கு காய்கறிச் சந்தை, மீன் சந்தை இவைகளைப் பற்றித் தெரியும். சந்தை என்பது வாங்குபவர்களும் விற்ப்பவர்களும் அதோடு வேடிக்கை பார்பவர்களும் கூடும் இடம். பண்டமாற்று முறையிலோ அல்லது பணப் பரிமாற்றம் மூலமாகவோ பொருள்களும் சேவைகளும் கைமாறும் இடம்.

பங்குச் சந்தை என்பதும் அதுபோல பல்வேறு நிறுவனங்களின் பங்குகளை விற்பனை செய்யப்படும் இடமாகும். முன்பெல்லாம் நாம் காய்கனி வாங்க அவைகள் விற்பனை செய்யப் படும் இடத்திற்க்குச் சென்றாக வேண்டும். அதுபோல பங்குகள் வாங்க, விற்க பங்குச் சந்தைக்குச் செல்லவேண்டும். இன்று அறிவியல் முன்னேற்றம் காரணமாக காய்கனிகளை தொலைபேசி மூலமாகவோ இல்லை இணையதளம் மூலமாகவோ வாங்குவது போலவே பங்குகளையும் தொலைபேசி மூலமாக, இணையம் மூலமாக வாங்கவோ விற்கவோ முடியும்.

பங்குகள் - ஒரு அறிமுகம். 
ஒரு தொழிலைத் தொடங்கவும், காலப் போக்கில் அது வளர்ச்சி அடையும்போதும் அதற்க்கு முதலீடு தேவைப்படும். தொழில்முனைவர் பொதுவாக தங்கள் கைவசம் உள்ள பணத்தை அவர் தொழிலில் முதலீடு செய்வார். அதற்க்கு மேலும் பணம் தேவைப்பட்டால் பங்குதாளர்களைச் சேர்த்துக் கொண்டோ, இல்லை வங்கிகளில்/தனியாரிடம் கடன் வாங்கியோ அந்தத் தேவையைப் பூர்த்தி செய்வார். கடன் வழங்குபவர்களுக்கு தொழிலின் லாப நட்டதைப் பற்றி பெரிய அளவில் கவலை இருக்காது. அவர்களுக்கு அவர்கள் கொடுத்த பணம் வட்டியோடு திரும்பி வருமா என்ற கேள்விதான் முக்கியமாக இருக்கும். ஆனால் பங்குதாளர்களுக்கு நிறுவனத்தின் லாபத்திலும் நட்டத்திலும் பங்கு உண்டு.

பெரும் அளவில் பணம் தேவைப்படும் தொழில்களில் பொதுமக்களையும் பங்குதாளர்களாக சேர்த்துக் கொள்வது உண்டு. அப்போது அந்த முதலீட்டாளர்கள் தொழிலில் உள்ள லாப நட்டத்தையும் பகிந்து கொள்ள வேண்டும்.

உதாரணமாக ஒரு தொழிலைத் தொடங்க எனக்கு ஐந்து கோடி ரூபாய் தேவைப்படுகிறது. என்வசம் இரண்டு கோடி ரூபாய்தான் இருக்கிறது என்றால், மீதி மூன்று கூடி ரூபாய்க்கு நான் பங்குகளை விற்கலாம். என்மீது நம்பிக்கை உள்ளவர்கள் (அப்படி யாரேனும் இருந்தால்) அந்தப் பங்குகளை வாங்கிக் கொண்டு நான் தொடங்கும் தொழிலில் பங்கெடுத்துக் கொள்வார்கள். பொதுவாக பங்குகளின் முகமதிப்பு பத்து ரூபாயாக இருக்கும். அப்போது இந்தத் தொழிலுக்காக நான் அம்பது லட்சம் பங்குகளை வெளியிட்டு, அதில் இருபது லட்சம் பங்குகளை வைத்துக் கொண்டு, முப்பது லட்சம் பங்குகளை வெளியீடு செய்வேன். நிறுவனத்தின் லாப நட்டதை ஒட்டி, இந்தப் பங்குகளின் விலை மாற்றம் அடையும். இப்படி வெளியிடப் படும் பங்குகள் தான் பங்குச் சந்தையில் விற்பனையாகிறது.

ஒருவேளை நான் ஏற்க்கனவே லாபகரமாக நடத்திக்கொண்டு இருக்கும் தொழிலை விரிவாக்கம் செய்ய எனக்குப் பணம் வேண்டி இருந்து அதற்காக நான் பங்குகளை வெளியிட்டால், முகமதிப்பான பத்து ரூபாய்க்கு மேல் ஒரு தொகையை (Premium) அதிகமாக வைத்து வெளியிடலாம். புதிதாக ஆரம்பிக்கும் தொழில் லாபமடைய கொஞ்ச நாட்கள் பிடிக்கும். ஆனால் நடந்து கொண்டு இருக்கும் தொழில் உடனடியாக லாபம் தருவதால் இந்த அதிகப் பணம் கொடுக்கப்படுகிறது.

தொழில்முனைவோரின் பின்னணி, அவரது அனுபவம், ஏற்க்கனவே அவர் நடத்தி வரும் தொழில்கள், அவர் தொடங்க / விரிவாக்கம் செய்ய உள்ள தொழில், அதற்க்கான சந்தை இவைகளைப் பொருத்து முதலீட்டாளர்கள் அந்தப் பங்கை வாங்க முன்வருவார்கள்.

மும்பை பங்குச் சந்தை 
இந்தியாவில் மும்பையிலும் அதுபோன்ற பெருநகரங்களிலும் பங்குச் சந்தைகள் இயங்கி வருகின்றன. அவைகளில் மிகவும் பழமையானதும், அளவில் பெரியதும் மும்பை பங்குச் சந்தைதான். மும்பை பங்குச் சந்தை ஆசியாவின் மிகப் பழமையான ஒரு நிறுவனம். இது 1875ஆம் ஆண்டு முதல் செயல்பட்டு வருகிறது. இதில் ஐயாயிரத்திற்கும் அதிகமான நிறுவங்களின் பங்குகள் பரிமாற்றம் ஆகின்றன.

மும்பை பங்குச் சந்தை இணையத்தளம் 

பங்குச்சந்தை குறியீடு ( Sensex ) 
இந்த நிறுவனங்களில் இருந்து வெவ்வேறு துறையில் இருந்து, அளவில் பெரிய முப்பது நிறுவனங்கள் தேர்வு செய்யப்பட்டு பங்குச் சந்தை குறியீடு எண் நிர்ணயம் செய்யப் படுகிறது. மும்பை பங்குச் சந்தையில் 1979 ஆம் ஆண்டு ஏப்ரல் மாதம் முதல் தேதி அன்று இந்த குறியீடு எண் 100 என்று எடுத்துக் கொண்டு, நாள்தோறும் இந்த முப்பது பங்குகளின் விற்பனை விலையை வைத்து இது நிர்ணயம் செய்யப்படுகிறது. இந்த முப்பது நிறுவனங்கள் என்பது நிலையான ஓன்று இல்லை. இவை அவ்வப்போது மாற்றி அமைக்கப்படுவது. 2015ஆம் ஆண்டு மார்ச் மாதம் 31ஆம் தேதி இந்த எண் 27,957.49 என்று குறிக்கப்பட்டு உள்ளது.

அதாவது  36 வருடங்களில் சந்தையின் மதிப்பு 280 மடங்கு அதிகரித்து உள்ளது. ஏறத்தாழ வருடாவருடம் சந்தையின் மதிப்பு இரட்டிப்பாகிறது என்று கொள்ளலாம்.

எல்லாப் பங்குகளும் இதே அளவில் கூடி இருக்கிறது என்பது இல்லை, சில பங்குகள் இந்த அளவைத் தாண்டியும் கூடி இருக்கலாம். சில பங்குகள் விலை குறைந்தும் இருக்கலாம். குறியீட்டு எண் என்பது ஒரு கைகாட்டி மரம் போலத்தான் என்பதை நினைவில் வையுங்கள்.

கடந்துவந்த பாதை 


சந்தை முதல் பத்து வருடத்தில் பத்து மடங்கு உயர்ந்து உள்ளது. ஆனால் நாலாயிரத்தில் இருந்து ஐந்தாயிரம் வளர்ச்சி அடைய ஏறத்தாழ எழு வருடங்களும், அதில் இருந்து ஏழாயிரம் எண்ணிக்கையைத் தொட ஆறு வருடங்களும் ஆகி இருக்கிறது. குறியீட்டு எண் இருபதாயிரத்தில் இருந்து இருபத்தி இரண்டாயிரம் வர எழு வருடங்கள் ஆகி உள்ளது. ஆனால் 2014ஆம் ஆண்டு மார்ச் மாதத்தில் இருந்து 2015ஆம் ஆண்டு மார்ச் மாதத்திற்கு உள்ளாக ஒரே வருடத்தில் இருபத்தி இரண்டாயிரத்தில் இருந்து முப்பதாயிரம் அளவிற்கு வளர்ச்சி அடைந்து இருக்கிறது. போதுமான கால அவகாசம் கொடுத்து இருந்தால் பங்குச் சந்தையில் கிடைக்கும் வளர்ச்சி வேறு எந்த முதலீட்டிலும் கிடைக்கும் வாய்ப்பு இல்லை.

தொடக்கம் முதல் இந்த வருடம் வரை சந்தையின் போக்கு.


1979 முதல் 1989 வரையான முதல் பத்து வருட வளர்ச்சி.

1989 முதல் 1999 வரையான இரண்டாவது பத்து வருட வளர்ச்சி


1999 முதல் 2009 வரை

2009 முதல் 2015 வரை

குறைந்த பட்சம் எழு வருடங்களுக்குக் குறையாமல் கால அவகாசம் தருவது உங்கள் பணத்தைப் பெருக்கும் வழியாக இருக்கும்.

காளையும் கரடியும் 
பங்குகளின் மதிப்பு என்பது எல்லா நேரத்திலும் நிறுவனங்களின் அடிப்படையை வைத்து இருப்பது இல்லை. எதிர்பார்ப்புகளை, கணிப்புகளை வைத்தே முதலீட்டாளர்கள் பங்குகளின் விலைகளை நிர்ணயம் செய்கிறார்கள். உதாரணமாக தற்போதைய அரசாங்கத்தின் மீது உள்ள நம்பிக்கை பங்குகளின் விலையை ஏற்றிவைத்து உள்ளது. ஒரு வேளை சந்தையின் எதிர்பார்ப்புக்களுக்கு ஏற்ப தற்போதைய அரசு செயல்படவில்லை என்றால் இந்த விலைகள் கீழே போகவும் கூடும். சந்தை ஏறுமுகமாக இருந்தால் அது காளையின் பிடியில் உள்ளது என்றும், இறங்குமுகமாக இருந்தால் அது கரடியின் பிடியில் உள்ளது என்றும் கூறுவார்கள். காளை அதன் கொம்புகளால் முட்டித் தூக்குவதாலும், கரடி தன் கைகளால் பிடித்து அழுத்துவதாலும் இந்தப் பெயர்கள் குறிக்கப்படுகின்றன.


1979ஆம் வருடம் உங்களிடம் ஒரு லட்ச ரூபாய் இருந்து, நீங்கள் அதனை எங்கேயும் முதலீடு செய்யாமல் உங்கள் கையிலேயே வைத்து இருந்தீர்கள் என்றால், உங்களிடம் அதே ஒரு லட்ச ரூபாய் இருக்கும், ஆனால் பணவீக்க விகிதத்தால் அந்தப் பணத்தின் வாங்கும் சக்தி ரூபாய் ஆறாயிரமாக இருக்கும். அதே பணத்தை நீங்கள் வங்கியில் நிரந்தர வைப்பு நிதியில் (Fixed Deposit) முதலீடு செய்து இருந்தால் அந்தப் பணம் பதினேழு லட்சமாக வளர்ந்து இருக்கும், ஆனால் பணவீக்கவிகிதத்தால் அதன் வாங்கும் மதிப்பு ஒரு லட்சத்து ஏழாயிரம் ரூபாயாகத்தான் இருக்கும்.

இதே பணத்தை நீங்கள் தங்கத்தில் முதலீடு செய்து இருந்தால் அதன் மதிப்பு இன்று முப்பத்தி ஆறு லட்சமாக இருக்கும், ஆனால் பணவீக்க விகிதத்தைக் கணக்கில் எடுத்தால், அதன் மதிப்பு 2.3 லட்ச ரூபாயாக இருக்கும்.

இதே ஒரு லட்ச ரூபாயை அன்று நீங்கள் சந்தை குறியீடு எண்களைக் குறிக்கும் பங்குகளில் முதலீடு செய்து இருந்தால், அதன் மதிப்பு இன்று 2.32 கோடி ரூபாயாக இருக்கும், ஆனால் பணவீக்க விகிதத்தால் அதன் மதிப்பு பதினான்கு லட்ச ரூபாயாக இருக்கும். இதில் சந்தை குறியீட்டு எண்களாக இருக்கும் நிறுவனங்கள் நிலையாக இருப்பதில்லை என்பதை நினைவில் வைக்கவும்.

( அதாவது 1979ஆம் வருடத்தில் 14 லட்ச ரூபாய்க்கு எதை வாங்க முடியுமோ அதைதான் 2015ஆம் வருடத்தில் உங்கள்வசம் இருக்கும் 2.32 கோடி ரூபாயால் வாங்க முடியும் )

 மாற்றம் ஒன்றே மாறாதது. சந்தை எப்போதும் ஏறுமுகமாகவோ இல்லை இறங்குமுகமாகவோ நிலையாக இருப்பது இல்லை. குறைந்த விலையில் வாங்கி, விலை அதிகமாகும்போது விற்றால் லாபம் கிடைக்கும். மிக எளிதாகத் தோன்றினாலும், பலர் பங்குச்சந்தையில் பணத்தை இழக்கவே செய்கின்றனர். இதற்க்கு இரண்டு காரணங்கள், ஓன்று அடிப்படை தெரியாமல் பங்கு வர்த்தகத்தில் இறங்குவது, இரண்டாவது இன்னும் இன்னும் மேலே விலை உயரும் என்ற பேராசை.

 இந்த இரண்டு காரணங்களால் பணத்தை இழந்தவர்கள், சூடு பட்ட பூனை பாலைப் பார்த்து பயந்து ஓடுவது போல பங்குச் சந்தையை சூதாட்டம் என்று மற்றவர்களைப் பயமுறுத்துகின்றனர்.

அப்படி என்றால் பங்குச் சந்தை முதலீடு புதையலா இல்லை புதைகுழியா ? வாருங்கள் புரிந்து கொள்ள முயற்சிப்போம்.

தொடர்புடைய பதிவுகள் 
1. முதலீட்டுக்கான சில வாய்ப்புகள் 
2. எச்சரிக்கை - சிறிது நிதானம் தேவை
3. பணவீக்கம் ஒரு எளிய அறிமுகம்   

சனி, 4 ஏப்ரல், 2015

விதி எண் 72


முதலீட்டுக்கான வாய்ப்புகளைக் கொஞ்சம் தள்ளிவைத்து விட்டு வேறு சில விசயங்களைப் பற்றிப் பார்ப்போம். நம் அனைவருக்கும் பணம் இரட்டிப்பாகவேண்டும் என்ற ஆசை கட்டாயமாக இருக்கும். அதற்க்கு நமக்கு பணம் வளர்ச்சி அடையும் வேகத்தைப் பற்றித் தெரிந்து இருக்க வேண்டும்.

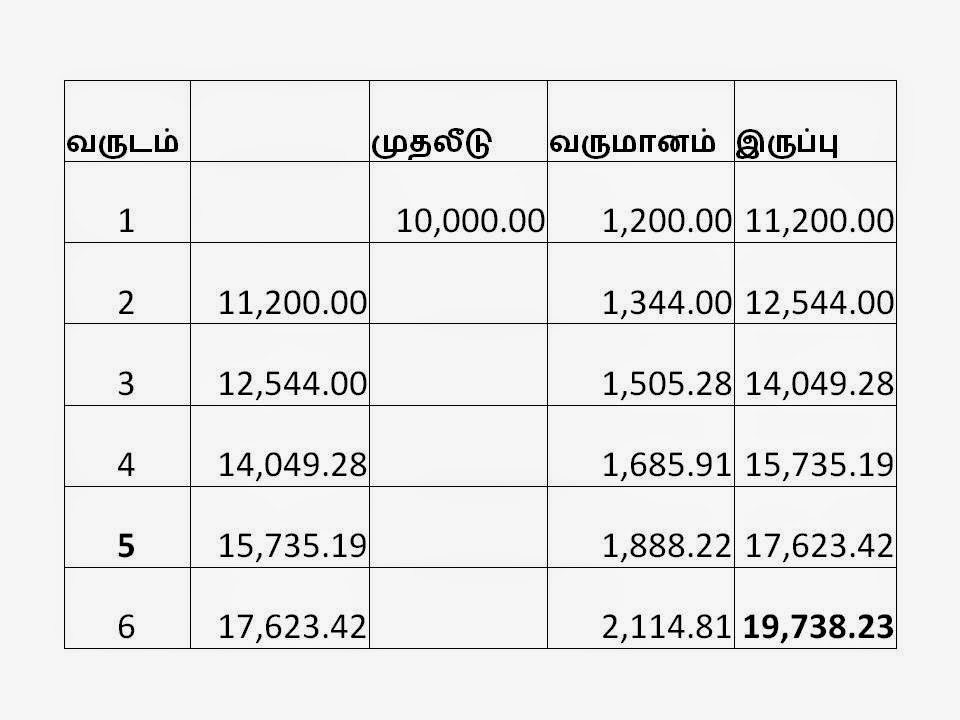
பள்ளி நாட்களில் நாம் சாதாரன வட்டி மற்றும் கூட்டு வட்டி பற்றி படித்து இருப்போம். கூட்டு வட்டி என்பது வட்டிக்கு மேல்கிடைக்கும் வட்டி ஆகும். கூட்டுவட்டி முறையில் பணம் வளரும் வேகம் மிக அதிகமாக இருக்கும். உதாரணமாக பத்தாயிரம் ரூபாய் 12% வட்டி விகிதத்தில் வளர்ச்சி அடைந்தால் ஆறு வருடத்தில் ( 1,200 * 6) சாதாரண வட்டி முறையில் நமக்கு Rs 7,200/- கிடைக்கும். அதுவே கூட்டுவட்டி என்றால் Rs 9,738/-  கிடைக்கும்.


அதாவது கூட்டுவட்டி முறையில் ஆண்டு ஒன்றிற்கு 12% வளர்ச்சி அடைந்தது என்றல் உங்கள் பணம் ஆறு வருடங்களில் இரட்டிப்பாகும். ஒரு முறை முதலீடு செய்துவிட்டு, அந்தப் பணத்தை எடுக்காமல், வட்டியையும் மறுமுதலீடு செய்து அதில் கிடைக்கும் வளர்ச்சி செய்தால் கிடைக்கும் வளர்ச்சி பற்றி இங்கே பார்த்தோம்.

ஆனால் ஆறு வருடங்கள் ஆண்டு ஒன்றிக்கு பத்தாயிரம் ரூபாய் தொடர்ச்சியாக முதலீடு செய்து அந்தப் பணம் 12% வளர்ச்சி அடைந்தால், ஆறு வருட முடிவில் என்ன கிடைக்கும் என்றால்


அதாவது நீங்கள் முதலீடு செய்த பணம் அறுபதாயிரம் ரூபாய்கள், ஆனால் ஆறு வருட முடிவில் உங்களுக்கு அது தொண்ணூறாயிரம் ரூபாயாகப் பெருகி இருக்கும்.

அது என்ன விதி எண் 72 ?
அது உங்கள் பணம் வளரும் வேகத்தைக் குறிக்கும் எண். உதாரணமாக உங்கள் முதலீடு வருடம் ஒன்றிக்கு 8% வளர்ச்சி காணுகிறது என்றால், அது இரட்டிப்பாகும் காலம்

                         விதி எண்             72
                          -------------   =        -------   =     9 வருடங்கள்.
                         வளர்ச்சி                8

அது போல உங்கள் பணம் நான்கு வருடத்தில் இரட்டிப்பாக வேண்டும் என்று நீங்கள் நினைத்தால், அதற்குத் தேவையான வளர்ச்சி

                   விதி எண்             72
                   ----------------  =       ----   = 18 சதவிகிதம்
                   வருடம்                 4


உதாரணமாக உங்களால் மாதம் 2,500/- ரூபாய் சேமிக்க முடியும் என்று எடுத்துக் கொள்ளவோம். அதை முழுவதும் பாதுகாக்கப் பட்ட தேசியமயமாகிய வங்கியில் 7% வளர்ச்சியில் சேமிக்கிறோம் என்று வைத்துக் கொள்வோம். அந்த சேமிப்பை நீங்கள் வேலை செய்யும் காலம் முழுவதும் தொடர்ந்தால், அதாவது முப்பது வருடம் முறையாகச் சேமித்தால் உங்கள் சேமிப்பு என்பது ரூபாய் ஒன்பது லட்சமாக இருக்கும். சரிதானே. அப்போது முப்பது வருட முடிவில் உங்களிடம் எவ்வளவு பணம் இருக்கும் என்று நினைகிறீர்கள் ?

உங்களிடம் முப்பது லட்ச ரூபாய்க்கும் அதிகமாக இருக்கும். நம்ம முடியவில்லை அல்லவா ? இதைப் பாருங்கள்


நாட்கள் செல்லச் செல்ல உங்கள் பணம் பெருகும் வேகம் அதிகரிப்பதைப் பாருங்கள். ரோமாபுரி நகரம் ஒரே நாளில் கட்டப்படவில்லை நண்பர்களே. எல்லா மிகப் பெரும் சாதனைகளுக்கும் தேவை கடின உழைப்பு, அளவற்ற பொறுமை. போதுமான கால அளவும், சரியான முதலீட்டைக் கண்டுகொள்ளும் திறனும் இருந்தால் நீங்களும் கோடிஸ்வரன் ஆகலாம். பணம் சம்பாதிப்பது என்பது ஓன்று, அதனைப் பாதுகாத்துப் பெருக்குவது என்பது வேறொன்று என்பதை மறக்கவேண்டாம்.

இதே முப்பதாயிரம் ரூபாய் வருடம்தோறும் 12 சதவீத வளர்ச்சி அடைந்தது என்றால் முப்பது வருட முடிவில் உங்கள்வசம் எண்பதுலட்ச ரூபாய்கள் இருக்கும்.


இப்போது மாதம் ஒன்றிற்கு ஐந்தாயிரம் ரூபாய் மற்றும் எட்டாயிரம் ரூபாய் வெவ்வேறு அளவில் வளர்ச்சி அடைந்தால் முப்பது வருட முடிவில் உங்கள் வசம் எவ்வளவு இருக்கும் என்று பார்ப்போம்.


ஆக, சில கோடி ரூபாய்களை கைவசமாக்குவது என்பது இயலாத விஷயம் இல்லை. முடிந்த அளவு சேமிப்பு, அதுவும் தொடர்ச்சியான சேமிப்பு, நீண்ட கால அளவு காத்திருக்கும் பொறுமை இருந்தால் உங்கள் கனவுகளை நீங்கள் நிறைவேற்றிக் கொள்ளலாம்.

எப்போது சேமிக்கத் தொடங்கப் போகிறீர்கள் ?
இன்றே இப்போதே என்பதுதான் பதிலா ?

தொடர்புடைய பதிவுகள் 
1. முதலீட்டுக்கான சில வாய்புகள்
2. எச்சரிக்கை - சிறிது நிதானம் தேவை
3. பணவீக்கம் - ஒரு எளிய அறிமுகம்   

வியாழன், 2 ஏப்ரல், 2015

முதலீட்டுக்கான சில வாய்புகள்

சரியான அளவில் ஆயுள் காப்பீடும், மருத்துவக் காப்பீடும் செய்து கொண்டு, அவசரக்கால தேவைகளுக்கு குறைந்தபட்சம் ஆறு மாதத்திற்கான தொகையையும் பாதுகாப்பாக சேமித்துவைத்து விட்டீர்கள். அதனைத்தாண்டியும் மாதாமாதம் ஒரு குறிப்பிட்ட தொகையை உங்களால் சேமிக்க முடியும், அதனை சரியாக முதலீடு செய்ய நினைகிறீர் என்றால் வாருங்கள் உங்களுக்காகத்தான் இந்தத் தொடர்.

இது நீங்கள் சம்பாதித்த பணம், அதற்காக நீங்கள் கடுமையாக உழைத்து இருப்பீர்கள். ஆகவே மற்ற எவரைக்காட்டிலும் அந்தப் பணத்தை பாதுகாப்பதில் உங்களுக்குத்தான் கவனம் அதிகமாக இருக்கவேண்டும் என்பதை நினைவில் வையுங்கள். மிக முக்கியமாக இந்தப் பதிவு முதலீட்டுக்கான ஒரு ஆரம்பநிலை தகவல்கள்தானே தவிர உங்கள் எல்லாக் கேள்விகளுக்கும் இங்கே பதில் இருக்கும் வாய்ப்பு இருக்கமுடியாது. உங்கள் தேடல்கள்தான் உங்களுக்கான பாதையை உருவாக்கிகொடுக்கும்.

சேமிப்பு, முதலீடு இவைகளுக்கான வேறுபாடுகளை நாம் ஏற்க்கனவே பார்த்தோம் அல்லவா. உங்கள் சேமிப்பை பணமாகவோ இல்லை தங்க நாணயங்களாகவோ மாற்றி உங்கள் வீட்டில் வைத்துக் கொண்டு இருப்பது சேமிப்பு. திருட்டுப் போவதைத்தவிர இந்த சேமிப்பு உங்களை விட்டுப் போகும் அபாயம் வேறு எதுவும் இல்லை. ஆனால் உங்கள் வீட்டில் நீங்கள் வைத்து இருக்கும் பணம் பொதுவாக வளர்ச்சி அடையாது. அதனால் நாம் இங்கே இதுபோன்ற சேமிப்புகளைப் பற்றி இல்லாது, வளர்ச்சி அடையும் முதலீடு பற்றிதான் பேசப் போகிறோம். ஆனால் வளர்ச்சி விகிதம் கூடும்போது பணத்தை இழக்கும் வாய்ப்பும் சேர்ந்தே இருக்கிறது என்பதனை நினைவில் கொள்ளுங்கள்.

நமக்கு இருக்கும் முதலீட்டுக்கான சில வாய்புகள் என்ன என்று பார்த்தோம் என்றால்


1. வங்கி நிரந்தர வைப்புக் கணக்கு ( Fixed Deposit in Banks )
2. நிதி நிறுவங்களின் வைப்புக் கணக்கு ( Non Banking Finance Company - Deposits )
3. சீட்டு நிறுவனங்கள் ( Chit Funds )
4. தனியார் நிறுவனங்களில் பணம் முதலீடு ( Investment in other commercial business )
5. தங்க நகைகள், தங்க நாணயங்கள் ( Gold Coins, Ornaments )
6. நிலம், வீடு, விவசாய நிலம் ( Land and Property )
7. பங்குச் சந்தை ( Share Market )
8. பரஸ்பர நிதித் திட்டங்கள் ( Mutual Funds )
9. கலைப் பொருள்கள் ( Art Collections )

இவைகளில் வங்கிகளில் நீண்டகால வைப்புக் கணக்கில் அநேகமாகப் பணம் பறிபோகும் வாய்ப்பு இல்லை, ஆனால் வட்டி விகிதம் குறைவாகவே இருக்கும். தேவைப்படும் போது மிகக் குறைந்த காலத்தில் பணத்தை எடுத்துக்கொள்ளும் வசதி உண்டு.

வங்கி சாரா நிதி நிறுவனங்களில் வங்கிகளைக் காட்டிலும் வட்டி கொஞ்சம் கூடுதலாகக் கிடைக்கும். இந்த நிறுவனங்களும் ரிசர்வ் வங்கியின் கட்டுப்பாட்டில் இருப்பதால், இழப்பை ஏற்ப்படுத்தும் வாய்ப்பு கொஞ்சம் குறைவுதான். குறுகியகாலத்தில் பணத்தைப் பெறுவது கொஞ்சம் கடினம்.

சிட்டு நிறுவனங்கள் குறுகிய கால சேமிப்பு என்ற பார்வையில் சிறந்தவை, ஆனால் அதிகம் நெறிமுறைப்படுத்தப் படாத தொழில். இழப்பின் வாய்ப்பு அதிகம்.

தெரிந்தவர்கள், உறவினர்கள், நண்பர்கள் இவர்களின் தொழிலில் முதலீடு செய்வது வருமானம் அதிகம் வரும் ஆனால் இழப்பின் வாய்ப்பு மிக அதிகம். கவனம் தேவை.

தங்க நகைகள், தங்க நாணயங்கள் - அநேகமாக மனித சமுதாயம் தொடங்கிய உடனே ஆரம்பித்த சேமிப்பு. நம் எல்லோருக்கும் மனம் கவர்ந்த சேமிப்பு. உடனடியாக விற்கவோ அல்லது அடகு வைக்கவோ முடியும். எல்லாக் காலத்திலும் எல்லா நாட்டிலும் செல்லக்கூடிய பொருள். ஆனால் சேமிப்பு என்றால் நகையைக் காட்டிலும் தங்க நாணயங்கள் இன்னும் மேல். நகைகளை வாங்கும்போதும் விற்கும்போதும் கூலி சேதாரம் என்று இழக்க நேரிடும். பொது ஆண்டு 2000க்குப் பின்னர் அதிகமாக விலை ஏறியது. ஆனால் நீண்ட கால நோக்கில் லாபகரமான முதலீடாக வல்லுனர்கள் பரிந்துரை செய்வதில்லை.

நிலத்தில் சேமிக்க கைவசம் மிக அதிகமான பணம் வேண்டும். விற்பனை செய்வது கடினம். உடனடியாகப் பணமாக மாற்றமுடியாது. சட்டச் சிக்கல்களும், காப்பாற்றக் கடினமானதும் கூட.

பங்குக்சந்தை நீண்ட கால நோக்கில் மிக அதிகமான வருமானத்தைத் தரக்கூடியது. ஆனால் நிறுவனங்களின் ஆண்டு அறிக்கைகளையும், அவர்கள் நடத்தும் தொழிலின் சர்வதேச மாற்றத்தையும் உன்னிப்பாகக் கவனித்துவர வேண்டும். நிபுணர்கள் துணை அவசியம். உங்கள் முதலீட்டை இழக்கும் வாய்ப்பு மிக அதிகம்.

பரஸ்பர நிதி நிறுவனங்கள் - பங்குச்சந்தையில் முதலீடு செய்ய மிகச் சிறந்த வழி. நிறுவனங்களின் நிபுணர்கள் வழிகாட்டலில் முதலீடு நடப்பதால் சந்தையில் நேரடியாக முதலீடு செய்வதைக் காட்டிலும் கூடுதல் பாதுகாப்பானது. தொடர்ச்சியான நீண்டகால முதலீடிற்கு சிறந்த வழி. முதலீட்டை இழக்கும் வாய்ப்பு நேரடியான முதலீட்டை விடக் குறைவு.

கலைப் பொருள்களில் முதலீடு செய்வது இன்னும் இந்தியாவில் வளர்ச்சி அடையாத துறை. சரியான, உண்மையான கலைப் பொருள்களைக் கண்டு அறியப் பயிற்சி தேவை. போலிகள் பல நடமாடும் துறை. சாதாரண முதலீட்டாளர்கள் இதனைத் தவிர்த்து விடுவது நலம்.

உதாரணமாக அஞ்சல் துறை சேமிப்பு, காப்பீட்டில் சேமிப்பு என்று, இங்கே கூறியதைத் தாண்டியும் முதலீடு செய்யப் பல வழிகள் இருக்கலாம்.  நாம் இங்கே பொதுவாக மக்கள் தங்கள் பணத்தை சேமிக்கும் துறைகளைப் பற்றித்தான் பேசி இருக்கிறோம்.

ஓரளவிற்கு பல்வேறு சேமிப்புக்கான வழிகளையும், அதில் உள்ள சாதக பாதகங்களையும் இப்போது நாம் புரிந்துகொண்டு இருப்போம். அதிகமான வருமானத்திற்கு ஆசைப்பட்டு கைவசம் இருக்கும் பணத்தை இழந்து விடாதீர்கள். அதுபோல உங்கள் முதலீடுகளை ஒரே இடத்தில் குவிக்காமல், பல்வேறு இடங்களில் பரவலாக்குங்கள். வெவ்வேறு இடங்களில் முதலீடு செய்யும்போது பணம் பறிபோகும் வாய்ப்பு மிகவாகக் குறைகிறது.


உங்களின் ஆசைகளைக் கனவுகளை இப்போது வரிசைப்படுத்தி எழுதுங்கள். இன்றிலிருந்து எந்த காலகட்டதில் உங்களுக்கு எவ்வளவு பணம் தேவைப்படும் என்று கணக்கிடுங்கள். உதாரணமாக நீங்கள் வசிக்க ஒரு வீடு வாங்க எண்ணினால், எந்த வருடம் வாங்கப் போகிறீர்கள், அதற்க்கு எத்தனை பணம் தேவைப் படும் என்று யோசியுங்கள். உங்கள் குழைந்தைகளின் மேற்ப்படிப்பு, அவர்கள் திருமணம் இவைகளுக்கு எந்த வருடம் எவ்வளவு தேவைப்படும், உங்களுக்கான ஓய்வுக்குப் பிறகு எவ்வளவு தேவைப்படும் என்பதை எழுதிப் பார்த்தல், நீங்கள் எங்கே இருக்கிறீர்கள், எங்கே செல்ல நினைக்கிறீர்கள், அதற்க்கான கால அவகாசம் உங்களிடம் எவ்வளவு உள்ளது என்பது தெரிந்து விடும். அப்போது நீங்க செல்ல நினைக்கும் இடத்திற்கு எப்படிப் போவது, அதற்க்கு எங்கே சேமிப்பது சரியாக இருக்கும் என்பதை மிக எளிதாகத் திட்டம் இட்டுவிடலாம்.


தொடர்புடைய பதிவுகள் 

எச்சரிக்கை - சிறிது நிதானம் தேவை 
பணவீக்கம் - ஒரு எளிய அறிமுகம் 
அவசரக்காலத் தேவைகளுக்கு